Onde Guardar a Reserva de Emergência: Opções com Liquidez e Segurança
Onde Guardar a Reserva de Emergência?
Depois de calcular quanto dinheiro você precisa guardar, surge uma das dúvidas mais importantes do planejamento financeiro:
Onde guardar a reserva de emergência?
A escolha do local onde o dinheiro ficará guardado é tão importante quanto o próprio hábito de economizar.
Afinal, uma reserva de emergência possui uma função específica: estar disponível quando um imprevisto acontecer.
Por isso, a melhor alternativa para uma reserva não é necessariamente aquela que promete o maior rendimento.
O dinheiro destinado a emergências precisa priorizar principalmente:
- segurança;
- liquidez;
- facilidade de acesso;
- baixo risco;
- Custos compatíveis com o objetivo da reserva.
A Comissão de Valores Mobiliários orienta que recursos destinados a situações de emergência sejam mantidos em alternativas com baixo risco e boa liquidez, justamente porque a necessidade de utilizar esse dinheiro pode surgir de maneira inesperada. (Tesouro Direto)
Neste guia completo, você vai entender o que observar antes de escolher onde deixar sua reserva de emergência e conhecer algumas das principais opções utilizadas pelos investidores brasileiros.
O que é uma reserva de emergência?
A reserva de emergência é um dinheiro separado para situações inesperadas e importantes.
Ela funciona como uma proteção financeira.
Seu objetivo é ajudar você a enfrentar períodos ou despesas inesperadas sem precisar recorrer imediatamente a empréstimos, parcelamentos ou outras formas de endividamento.
Algumas situações que podem exigir uma reserva incluem:
- redução inesperada da renda;
- perda de uma fonte de renda;
- reparos importantes;
- despesas urgentes;
- problemas com itens essenciais;
- Gastos inesperados que não estavam no planejamento financeiro.
A principal característica da reserva é simples:
Você pode não saber quando precisará do dinheiro.
Por isso, o dinheiro precisa estar em um lugar que permita acesso quando necessário.
Quais são os critérios para escolher onde guardar a reserva?
Antes de comparar produtos financeiros, é importante entender os critérios.
1. Liquidez
Liquidez significa a facilidade de transformar um investimento em dinheiro disponível.
Para uma reserva de emergência, essa característica é extremamente importante.
Imagine que você tenha R$ 10 mil investidos, mas só consiga retirar o dinheiro depois de 30 dias.
Se precisar dele hoje, esse recurso pode não cumprir adequadamente a função de uma reserva.
Por isso, antes de aplicar, verifique:
- quando o dinheiro pode ser resgatado;
- Quanto tempo demora para cair na conta;
- se existe prazo de carência;
- Se existem horários específicos para movimentação;
- Se há custos ou condições para retirar o valor.
2. Segurança
A reserva de emergência não deve ser construída com o objetivo de correr grandes riscos.
A prioridade é preservar o dinheiro.
Isso significa que alternativas que podem apresentar grandes oscilações de preço ou risco elevado geralmente não combinam com a finalidade de uma reserva financeira.
A reserva não foi criada para tentar maximizar lucros.
Ela existe para oferecer proteção.
3. Previsibilidade
Uma pessoa que está construindo uma reserva precisa saber, com razoável clareza, como funciona o produto escolhido.
Quanto mais simples for entender:
- Como o dinheiro rende;
- Quando pode ser retirado;
- Quais são os custos;
- Quais são os riscos;
Mais fácil será tomar uma decisão consciente.
4. Facilidade de acesso
Além da liquidez teórica, é importante considerar a facilidade prática.
Por exemplo:
- Consigo solicitar o resgate pelo aplicativo?
- O dinheiro fica disponível no mesmo dia?
- Existe horário de funcionamento?
- Preciso esperar um dia útil?
- Consigo utilizar o dinheiro rapidamente?
Uma reserva de emergência precisa funcionar no mundo real, e não apenas parecer líquida no papel.
O que significa ter liquidez diária?
Uma aplicação com liquidez diária permite solicitar o resgate sem precisar esperar até uma data específica de vencimento.
No entanto, é importante não confundir:
Liquidez diária com dinheiro disponível instantaneamente em qualquer situação.
Cada produto e instituição possui regras próprias.
Por isso, sempre verifique:
- prazo de liquidação;
- horário de solicitação;
- disponibilidade em dias úteis;
- Regras de resgate.
Principais opções para guardar uma reserva de emergência
Existem diferentes alternativas que podem ser avaliadas de acordo com as características do produto e as necessidades de cada pessoa.
Entre as opções frequentemente consideradas estão:
- Tesouro Selic;
- produtos específicos de reserva ligados ao Tesouro;
- CDB com liquidez diária;
- poupança;
- Determinadas contas remuneradas e aplicações de renda fixa, dependendo de suas regras.
Vamos entender cada uma delas.
Tesouro Selic: uma opção conhecida para reserva de emergência
O Tesouro Selic é um título público cuja remuneração está ligada à taxa Selic.
Ele costuma ser lembrado no planejamento de reservas por características relacionadas à segurança e à liquidez.
O Tesouro Direto também passou a disponibilizar o Tesouro Reserva, voltado à formação de reservas, com possibilidade de resgate e aplicação a partir de valores baixos, conforme as regras do serviço. (Tesouro Direto)
Principais pontos para observar
Antes de utilizar o Tesouro Selic ou qualquer produto do Tesouro para esse objetivo, é importante verificar:
- prazo e regras de resgate;
- horários de funcionamento;
- tributação;
- taxas eventualmente aplicáveis;
- Diferenças entre produtos e instituições.
Vantagens
- exposição ao Tesouro Nacional;
- alternativa voltada para renda fixa;
- possibilidade de liquidez;
- Facilidade de acompanhamento por plataformas financeiras.
Pontos de atenção
O acesso ao dinheiro depende das regras operacionais do produto e do horário de resgate.
Por isso, uma pessoa pode optar por manter uma pequena parcela da reserva em dinheiro imediatamente disponível e o restante em uma alternativa de liquidez adequada.
CDB com liquidez diária
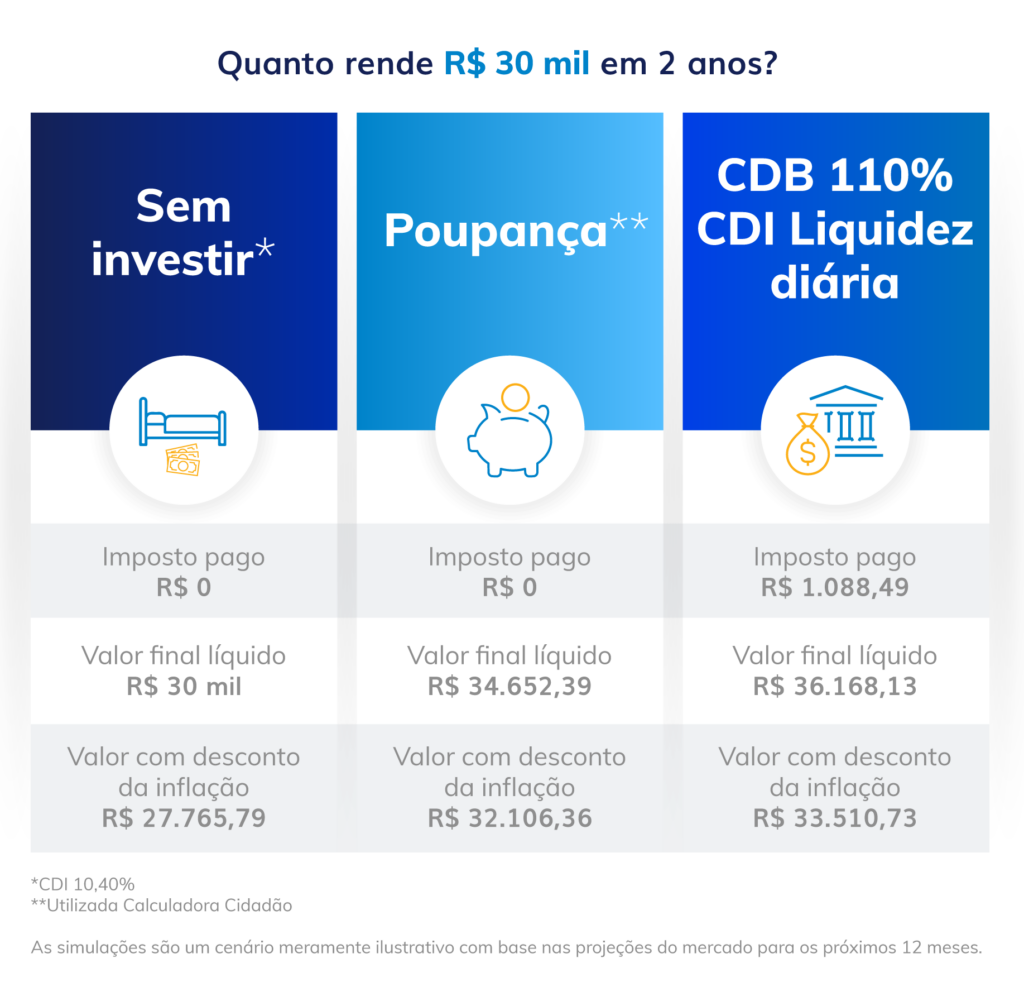
O Certificado de Depósito Bancário, conhecido como CDB, é outro produto frequentemente considerado para objetivos de curto prazo e reserva financeira.
Mas existe uma diferença muito importante:
Nem todo CDB possui liquidez diária.
Alguns CDBs permitem resgate antes do vencimento, enquanto outros exigem que o dinheiro permaneça aplicado até determinada data.
Portanto, não basta procurar por um CDB.
É necessário verificar especificamente:
O produto possui liquidez diária?
Essa é uma das perguntas mais importantes.
Segurança dos CDBs e o FGC
Determinados depósitos e investimentos emitidos por instituições financeiras associadas contam com a proteção do Fundo Garantidor de Créditos, observadas as regras e os limites aplicáveis.
Segundo informações do Banco Central, a garantia pode chegar a R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado, observadas também as demais regras e limites globais do sistema. (Banco Central do Brasil)
Isso não significa que todo investimento disponível em uma instituição financeira possui automaticamente a mesma proteção.
Por isso, antes de investir, verifique:
- Quem é o emissor;
- Se o produto possui cobertura;
- Quais são os limites aplicáveis;
- Quais regras estão em vigor.
Vantagens do CDB com liquidez diária
- possibilidade de rendimento superior ao dinheiro parado em conta;
- opções com facilidade de resgate;
- Alguns produtos possuem cobertura do FGC dentro das regras aplicáveis;
- Ampla disponibilidade em bancos e instituições financeiras.
Pontos de atenção
Antes de aplicar, confira:
- percentual de remuneração;
- liquidez;
- prazo;
- emissor;
- cobertura aplicável;
- Imposto de renda;
- Tempo necessário para receber o resgate.
Poupança: ainda pode ser usada para reserva de emergência?
A poupança é uma das formas mais conhecidas de guardar dinheiro no Brasil.
Sua principal vantagem é a simplicidade.
Muitas pessoas já possuem uma conta poupança e sabem como movimentar o dinheiro.
Além disso, depósitos em poupança estão entre os produtos cobertos pelo sistema de garantia de depósitos dentro das regras e limites aplicáveis. (Banco Central do Brasil)
Vantagens da poupança
- simplicidade;
- facilidade de entendimento;
- acesso por meio de bancos tradicionais;
- possibilidade de movimentação conforme as regras da conta;
- Proteção dentro das regras aplicáveis aos fundos garantidores.
Desvantagens
A rentabilidade pode não ser a mais competitiva em comparação com outras alternativas de renda fixa.
Por isso, algumas pessoas preferem comparar a poupança com opções como CDB de liquidez diária ou títulos públicos antes de decidir.
Conta remunerada é uma boa opção?
Algumas instituições financeiras oferecem contas ou espaços separados dentro do aplicativo nos quais o dinheiro pode render automaticamente.
Essas soluções podem parecer práticas, mas é fundamental entender onde o dinheiro está efetivamente aplicado.
Antes de escolher, pergunte:
- Qual é o produto financeiro utilizado?
- Existe garantia?
- Qual é o emissor?
- O dinheiro pode ser resgatado imediatamente?
- existe prazo?
- Há risco de oscilação?
- Existem custos ou impostos?
Nunca escolha apenas porque o aplicativo mostra uma promessa de rendimento.
Entenda a estrutura do produto.
O melhor lugar para reserva de emergência é aquele que rende mais?
Não necessariamente.
Essa é uma das maiores confusões sobre reserva financeira.
Imagine duas opções.
Opção A
Rende mais, mas o dinheiro só pode ser retirado depois de meses.
Opção B
Rende um pouco menos, mas permite acesso rápido e possui características de segurança compatíveis com o objetivo.
Para uma reserva de emergência, a segunda opção pode ser mais adequada.
A pergunta principal não deveria ser apenas:
“Quanto rende?”
Mas também:
“Consigo acessar esse dinheiro quando realmente precisar?”
Liquidez, segurança e rendimento: qual é mais importante?
Para uma reserva de emergência, uma ordem prática de prioridades pode ser:
1. Segurança
O dinheiro precisa cumprir sua função de proteção.
2. Liquidez
Você precisa conseguir acessá-lo quando necessário.
3. Rendimento
O rendimento é importante, mas não deve comprometer os dois critérios anteriores.
Uma estratégia interessante: dividir a reserva
Nem toda a reserva precisa necessariamente ficar exatamente no mesmo lugar.
Uma estratégia de organização pode ser dividir os recursos de acordo com a velocidade de acesso necessária.
Camada 1: acesso imediato
Uma pequena quantia disponível para despesas urgentes.
Camada 2: liquidez rápida
A maior parte da reserva está em uma alternativa de baixo risco e com condições adequadas de resgate.
Essa organização pode ajudar a evitar a necessidade de movimentar investimentos sempre que surgir uma pequena despesa inesperada.
A divisão ideal depende do orçamento e da realidade de cada pessoa.
Quanto deixar disponível imediatamente?
Não existe um valor universal.
Uma maneira de pensar é analisar:
- gastos essenciais de curto prazo;
- despesas que poderiam surgir rapidamente;
- facilidade de resgate das outras aplicações;
- Quantidade de pessoas que dependem da sua renda.
O objetivo é encontrar um equilíbrio entre facilidade de acesso e organização financeira.
O que evitar na reserva de emergência?
Alguns investimentos podem não ser adequados para a função de reserva justamente porque possuem características incompatíveis com a necessidade de segurança e acesso.
Produtos com carência longa
Se você não consegue retirar o dinheiro quando precisa, pode existir um problema.
Produtos com alta volatilidade
Uma reserva de emergência não deveria depender de você esperar o mercado se recuperar para conseguir utilizar o dinheiro.
Aplicações que você não entende
Nunca coloque sua reserva em algo apenas porque alguém disse que “rende muito”.
Entenda:
- como funciona;
- Qual é o risco;
- Quando pode sacar;
- Quais custos existem.
Cuidado com o prazo de vencimento
Um erro comum é acreditar que todo produto de renda fixa pode ser resgatado facilmente.
Isso não é verdade.
Existem aplicações que possuem:
- prazo mínimo;
- carência;
- vencimento determinado;
- Condições específicas de resgate.
Antes de investir sua reserva, procure informações claras sobre a possibilidade de retirada antecipada.
Cuidado com o imposto de renda
Dependendo da aplicação, pode haver tributação sobre os rendimentos.
Além disso, algumas regras tributárias podem variar conforme o prazo da aplicação.
O Tesouro Reserva, por exemplo, informa incidência de Imposto de Renda conforme a tabela regressiva da renda fixa e possibilidade de IOF em resgates realizados nos primeiros 30 dias, conforme as regras vigentes do produto. (Tesouro Direto)
Por isso, não compare investimentos olhando apenas para a taxa anunciada.
Compare também:
- rendimento líquido;
- impostos;
- taxas;
- Facilidade de resgate.
Comparação simplificada: onde guardar a reserva?
| Opção | Liquidez | Segurança | Pontos de atenção |
|---|---|---|---|
| Tesouro Selic | Boa, conforme regras operacionais | Alta | Horários e prazo de resgate |
| Tesouro Reserva | Voltado ao acesso rápido, conforme regras do produto | Garantia do Tesouro Nacional | Disponibilidade e condições do serviço |
| CDB com liquidez diária | Pode ser alta | Depende do emissor; pode haver cobertura do FGC | Nem todo CDB possui liquidez diária |
| Poupança | Fácil acesso | Cobertura dentro das regras aplicáveis | Rentabilidade pode ser menor |
| Conta remunerada | Depende da instituição | Depende do produto utilizado | É preciso entender onde o dinheiro está aplicado |
A escolha deve ser feita analisando o produto específico, e não apenas o nome da categoria.
Tesouro Selic ou CDB com liquidez diária: qual escolher?
Essa é uma dúvida muito comum.
A resposta depende de fatores como:
- facilidade de acesso;
- instituição utilizada;
- prazo de resgate;
- rendimento líquido;
- tributação;
- regras do produto;
- Preferência do investidor.
Um CDB pode ser uma opção interessante se realmente possuir liquidez diária e características de segurança adequadas.
O Tesouro Selic pode ser interessante para quem prefere títulos públicos e entende as regras operacionais de resgate.
Não existe uma resposta universal.
O mais importante é comparar produtos específicos.
Posso deixar toda minha reserva em um único lugar?
Sim, algumas pessoas preferem concentrar a reserva em uma única alternativa simples.
Outras preferem dividir.
O ideal é evitar uma estrutura tão complexa que dificulte o acesso ao dinheiro em uma emergência.
Se você não consegue explicar facilmente onde está sua reserva e como resgatá-la, talvez sua organização esteja mais complicada do que precisa.
Como escolher a melhor opção para sua realidade?
Faça estas perguntas antes de decidir.
1. Quando posso retirar o dinheiro?
Leia as regras de resgate.
2. Quanto tempo demora para cair na conta?
Verifique se o prazo atende às suas necessidades.
3. Existe carência?
Se sim, avalie se isso combina com uma reserva de emergência.
4. Qual é o risco?
Entenda o que pode acontecer com seu dinheiro.
5. Existe alguma garantia aplicável?
Verifique o emissor e as regras de cobertura.
O Banco Central informa que o sistema de garantia de depósitos possui limites e condições específicos, incluindo o teto de R$ 250 mil por cliente e instituição ou conglomerado, além de regras globais aplicáveis. (Banco Central do Brasil)
6. Existem taxas?
Compare os custos.
7. Quanto vou receber depois dos impostos?
Analise o rendimento líquido.
Erros comuns ao guardar a reserva de emergência
Erro 1: Escolher apenas pelo maior rendimento
Uma reserva não é uma competição de rentabilidade.
Erro 2: Ignorar a liquidez
Verifique sempre quando o dinheiro estará disponível.
Erro 3: Não entender o produto
Nunca invista apenas porque alguém recomendou.
Erro 4: Misturar reserva com dinheiro do dia a dia
Quando o dinheiro fica completamente misturado, pode ser mais fácil gastá-lo sem perceber.
Erro 5: Aplicar todo o dinheiro em produtos difíceis de resgatar
Uma emergência não avisa quando vai acontecer.
Erro 6: Acreditar que toda aplicação de renda fixa possui o mesmo nível de segurança
Produtos diferentes possuem emissores, garantias, riscos e regras diferentes.
Checklist: onde guardar sua reserva de emergência?
Antes de escolher, confirme:
☐ O produto possui boa liquidez?
☐ Sei quanto tempo demora para receber o dinheiro?
☐ Entendo como funciona o resgate?
☐ Conheço os riscos?
☐ Verifiquei taxas e impostos?
☐ Entendi quem é o emissor?
☐ Sei se existe alguma garantia aplicável?
☐ Não existe uma carência incompatível com minha necessidade?
☐ Consigo acessar o investimento facilmente?
☐ Não estou escolhendo apenas pelo maior rendimento?
Perguntas frequentes sobre onde guardar a reserva de emergência
Qual é o melhor lugar para guardar a reserva de emergência?
Não existe uma única resposta para todas as pessoas.
Em geral, o produto precisa combinar segurança, liquidez e facilidade de acesso. Alternativas frequentemente avaliadas incluem Tesouro Selic, produtos de reserva ligados ao Tesouro, CDBs com liquidez diária e poupança, dependendo das regras específicas de cada produto.
Posso deixar minha reserva na poupança?
Sim, a poupança pode ser utilizada por quem busca simplicidade e facilidade de acesso.
No entanto, é recomendável comparar suas características com outras opções disponíveis antes de decidir.
CDB é seguro para reserva de emergência?
Depende do produto e do emissor.
Alguns CDBs podem contar com cobertura do FGC dentro das regras e limites aplicáveis. O Banco Central informa que determinados depósitos e investimentos, incluindo CDBs, podem ser protegidos pelo FGC quando emitidos por instituições associadas e observadas as regras vigentes. (Banco Central do Brasil)
Todo CDB possui liquidez diária?
Não.
Esse é um ponto fundamental.
Sempre verifique as condições específicas antes de aplicar.
Tesouro Selic pode ser usado como reserva?
É uma alternativa frequentemente utilizada para esse objetivo por suas características de título público e liquidez. Ainda assim, é necessário compreender as regras operacionais de compra e resgate antes de investir.
Posso investir minha reserva em ações?
A reserva de emergência possui um objetivo diferente de investimentos voltados para crescimento de patrimônio.
Como ações podem apresentar oscilações relevantes de preço, elas podem não ser compatíveis com a necessidade de estabilidade e disponibilidade de uma reserva.
Preciso deixar a reserva toda em um único investimento?
Não necessariamente.
Algumas pessoas preferem concentrar a reserva para simplificar a organização, enquanto outras preferem dividir uma pequena parcela para acesso imediato e o restante em alternativas líquidas.
Conclusão: a melhor reserva é aquela que está disponível quando você precisa
A escolha de onde guardar sua reserva de emergência não deve ser baseada apenas em promessas de rentabilidade.
O dinheiro da reserva possui uma missão diferente:
Proteger sua vida financeira nos momentos inesperados.
Por isso, antes de escolher qualquer aplicação, lembre-se de três palavras:
SEGURANÇA + LIQUIDEZ + SIMPLICIDADE
Uma boa reserva precisa ser:
- fácil de entender;
- fácil de acompanhar;
- acessível quando necessário;
- compatível com seu perfil financeiro;
- Protegida por características adequadas ao objetivo.
Não existe necessidade de procurar a opção mais complicada.
Muitas vezes, uma estratégia simples e bem compreendida é mais eficiente do que uma carteira cheia de produtos que você não consegue acompanhar.
A reserva de emergência não precisa ser emocionante.
Ela precisa funcionar.
E, quando um imprevisto acontecer, a tranquilidade de saber onde está seu dinheiro e como acessá-lo pode ser muito mais importante do que alguns pontos extras de rentabilidade.
Agora que você sabe onde pode guardar sua reserva de emergência, faça uma revisão da sua organização financeira.
Pergunte-se:
👉 Meu dinheiro está realmente disponível quando eu preciso?
👉 Sei quanto tempo demora para resgatar?
👉 Entendo os riscos e as regras da aplicação?
👉 Minha reserva está separada dos gastos do dia a dia?
Escolha uma estratégia compatível com seus objetivos e comece a construir sua segurança financeira passo a passo.
Salve este artigo para consultar antes de escolher onde aplicar sua reserva e compartilhe com alguém que também está começando a organizar a vida financeira.
Quer construir uma vida financeira mais segura? Continue acompanhando nossos conteúdos sobre educação financeira, organização do orçamento, economia e investimentos para iniciantes. Quanto mais cedo você começar a organizar seu dinheiro, mais preparado poderá estar para lidar com os imprevistos da vida.