Como Montar um Orçamento Mensal Familiar: Planilha, Categorias e Estratégias
Organizar as finanças de uma família pode parecer complicado, especialmente quando existem diferentes fontes de renda, contas fixas, despesas variáveis, filhos, imprevistos e objetivos para o futuro.
No entanto, um orçamento mensal familiar não precisa ser um documento complicado ou cheio de fórmulas difíceis.
Na prática, um orçamento é uma ferramenta para responder a perguntas importantes:
- Quanto dinheiro entra na família todos os meses?
- Quanto dinheiro está sendo gasto?
- Quais são as despesas mais importantes?
- Onde estão os maiores gastos?
- Quanto está comprometido com parcelas?
- Existe dinheiro sendo desperdiçado?
- É possível guardar alguma quantia?
- Quais são os objetivos financeiros da família?
Quando essas perguntas não possuem respostas claras, é mais fácil sentir que o dinheiro desaparece antes do final do mês.
Por outro lado, quando a família acompanha entradas e saídas, fica mais fácil tomar decisões com antecedência.
Neste guia completo, você vai aprender como montar um orçamento mensal familiar passo a passo, quais categorias utilizar, como criar uma planilha simples e quais estratégias podem ajudar sua família a organizar melhor o dinheiro.
O que é um orçamento mensal familiar?
Um orçamento mensal familiar é um planejamento que registra:
- todas as fontes de renda;
- despesas fixas;
- despesas variáveis;
- parcelas;
- dívidas;
- objetivos financeiros;
- Valores destinados à reserva ou ao planejamento.
Em outras palavras, ele mostra como o dinheiro entra e para onde ele vai.
O objetivo não é controlar cada pessoa de forma excessiva ou impedir a família de aproveitar o dinheiro.
O objetivo é criar clareza.
Quando todos entendem a situação financeira, fica mais fácil evitar surpresas.
Por que fazer um orçamento familiar?
Muitas famílias sabem aproximadamente quanto recebem.
O problema é que nem sempre sabem exatamente quanto gastam.
Pequenas despesas podem passar despercebidas.
Uma compra aqui, uma assinatura ali, uma parcela, uma taxa e alguns gastos extras podem parecer pouco individualmente.
Mas, no final do mês, tudo se soma.
Um orçamento familiar pode ajudar a:
- visualizar os gastos;
- evitar atrasos;
- reduzir desperdícios;
- planejar compras;
- organizar parcelas;
- criar metas;
- conversar sobre dinheiro com mais clareza;
- Preparar-se melhor para imprevistos.
Como montar um orçamento mensal familiar passo a passo
O processo pode ser dividido em etapas.
Você não precisa criar uma planilha perfeita logo no primeiro mês.
O mais importante é começar.
Passo 1: reúna todas as fontes de renda da família
Comece anotando todo o dinheiro que entra durante o mês.
Inclua, quando aplicável:
- salários;
- trabalhos extras;
- renda como freelancer;
- comissões;
- aposentadorias;
- pensões;
- rendimentos regulares;
- outras fontes de renda.
Exemplo
| Fonte de renda | Valor |
|---|---|
| Salário 1 | R$ 3.000 |
| Salário 2 | R$ 2.000 |
| Renda extra | R$ 500 |
| Total | R$ 5.500 |
O objetivo é descobrir a renda familiar disponível.
Se alguma fonte de renda varia muito, pode ser mais seguro utilizar uma média ou trabalhar com um valor mais conservador.
Passo 2: liste todas as despesas fixas
As despesas fixas são aquelas que normalmente possuem valores semelhantes ou acontecem todos os meses.
Alguns exemplos:
- aluguel ou financiamento;
- condomínio;
- escola;
- planos mensais;
- internet;
- parcelas;
- seguros;
- mensalidades;
- Serviços contratados.
Crie uma categoria específica para cada uma.
Exemplo de planilha
| Despesa fixa | Valor |
|---|---|
| Moradia | R$ 1.200 |
| Internet | R$ 100 |
| Escola | R$ 400 |
| Parcelas | R$ 300 |
| Outros | R$ 200 |
Passo 3: registre as despesas variáveis
As despesas variáveis são aquelas que podem mudar de valor.
Por exemplo:
- supermercado;
- transporte;
- alimentação fora de casa;
- lazer;
- farmácia;
- roupas;
- presentes;
- Gastos extra.
Essas despesas merecem atenção porque podem variar bastante.
Uma boa estratégia é acompanhar os gastos por alguns meses.
Assim, a família consegue entender melhor seus padrões.
Passo 4: crie categorias para o orçamento familiar
Uma planilha organizada pode ficar mais simples quando os gastos são agrupados.
Você pode utilizar as seguintes categorias.
Categoria 1: moradia
Inclua:
- aluguel;
- financiamento;
- condomínio;
- manutenção;
- Impostos relacionados à residência.
Categoria 2: contas da casa
Inclua:
- água;
- energia;
- gás;
- internet;
- telefone.
Categoria 3: alimentação
Divida, se necessário, em:
- supermercado;
- feira;
- alimentação fora;
- pedidos;
- Refeições no trabalho.
Essa divisão pode ajudar a identificar onde estão os maiores gastos.
Categoria 4: transporte
Inclua:
- combustível;
- transporte público;
- manutenção;
- aplicativos de transporte;
- estacionamento.
Categoria 5: saúde e cuidados
Inclua:
- medicamentos;
- consultas;
- exames;
- planos;
- Outros gastos necessários.
Categoria 6: educação
Inclua:
- mensalidades;
- materiais;
- cursos;
- livros;
- atividades.
Categoria 7: lazer e entretenimento
Inclua:
- passeios;
- streaming;
- restaurantes;
- viagens;
- eventos;
- hobbies.
Essa categoria não precisa desaparecer do orçamento.
O importante é que exista planejamento.
Categoria 8: parcelas e dívidas
Registre:
- parcelas;
- empréstimos;
- acordos;
- pagamentos planejados.
Não misture esses valores com outras despesas.
Ter uma categoria própria ajuda a visualizar quanto da renda já está comprometida.
Categoria 9: objetivos financeiros
Inclua valores destinados a:
- reserva financeira;
- metas;
- projetos;
- compras planejadas;
- Objetivos familiares.
Mesmo que o valor inicial seja pequeno, registrar essa categoria ajuda a transformar objetivos em algo concreto.
Uma estrutura simples de orçamento mensal familiar
Você pode utilizar esta divisão:
Entradas
Todo o dinheiro recebido.
Necessidades
Gastos essenciais da família.
Compromissos
Parcelas e pagamentos programados.
Gastos variáveis
Despesas que mudam durante o mês.
Objetivos
Valores destinados ao futuro e a metas.
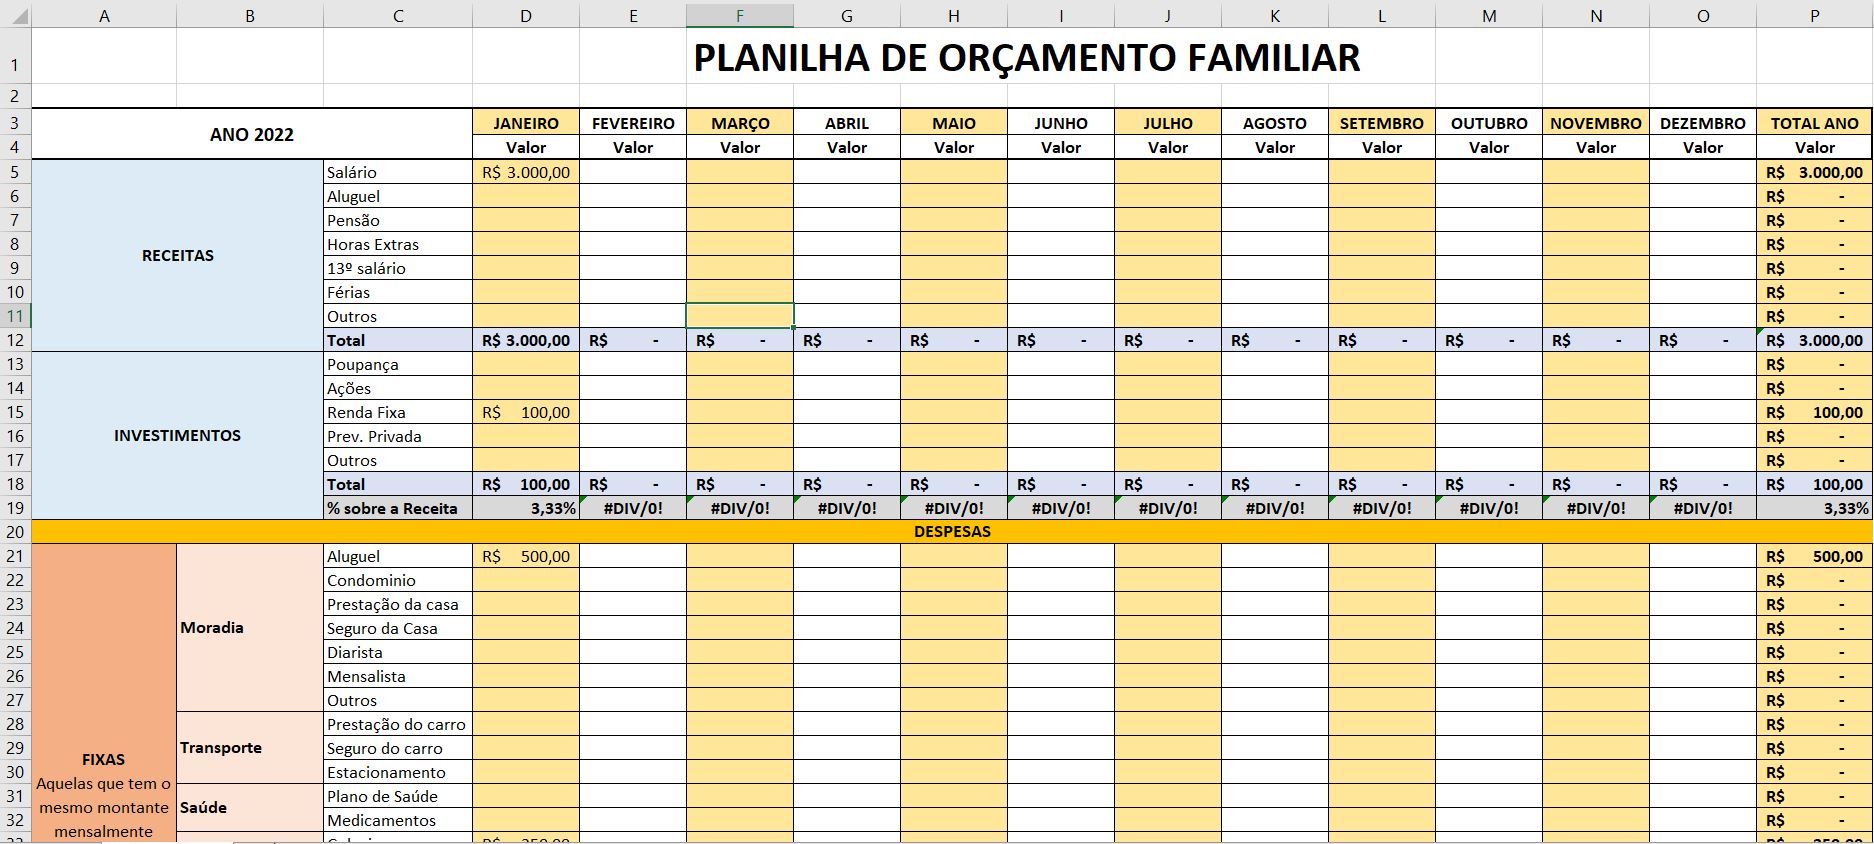
Exemplo de planilha de orçamento familiar
RECEITAS
| Descrição | Planejado | Real |
|---|---|---|
| Salários | R$ ____ | R$ ____ |
| Renda extra | R$ ____ | R$ ____ |
| Outros | R$ ____ | R$ ____ |
| Total | R$ ____ | R$ ____ |
DESPESAS ESSENCIAIS
| Categoria | Planejado | Real |
|---|---|---|
| Moradia | R$ ____ | R$ ____ |
| Alimentação | R$ ____ | R$ ____ |
| Contas da casa | R$ ____ | R$ ____ |
| Transporte | R$ ____ | R$ ____ |
| Saúde | R$ ____ | R$ ____ |
DESPESAS VARIÁVEIS
| Categoria | Planejado | Real |
|---|---|---|
| Lazer | R$ ____ | R$ ____ |
| Compras | R$ ____ | R$ ____ |
| Alimentação fora | R$ ____ | R$ ____ |
| Outros | R$ ____ | R$ ____ |
DÍVIDAS E PARCELAS
| Compromisso | Valor |
|---|---|
| Parcela 1 | R$ ____ |
| Parcela 2 | R$ ____ |
| Acordo | R$ ____ |
| Total | R$ ____ |
OBJETIVOS FINANCEIROS
| Objetivo | Valor destinado |
|---|---|
| Reserva | R$ ____ |
| Meta familiar | R$ ____ |
| Projeto | R$ ____ |
Como definir limites para cada categoria?
Depois de registrar os gastos, analise quanto da renda está sendo direcionado para cada área.
Uma referência pode ajudar, mas não existe uma divisão perfeita para todas as famílias.
Cada realidade possui:
- número diferente de pessoas;
- renda diferente;
- custos de moradia diferentes;
- responsabilidades diferentes.
O objetivo não é fazer sua família se encaixar em uma fórmula rígida.
O objetivo é descobrir uma distribuição que seja sustentável.
O método 50/30/20 pode ajudar?
O método 50/30/20 é uma referência conhecida para organizar o dinheiro.
A ideia é dividir a renda em:
- 50% para necessidades;
- 30% para desejos;
- 20% para objetivos financeiros.
Porém, muitas famílias não conseguem seguir essa divisão exatamente.
Em uma cidade com custo de moradia elevado, por exemplo, as necessidades podem consumir uma parte maior da renda.
Nesse caso, o método pode ser adaptado.
Uma família pode criar temporariamente uma divisão como:
- 70% necessidades;
- 20% compromissos e gastos variáveis;
- 10% objetivos.
O mais importante é acompanhar os números e fazer ajustes.
Estratégia 1: faça uma reunião financeira familiar
Dinheiro pode ser um assunto difícil.
Mas evitar conversar sobre finanças não faz os problemas desaparecerem.
Uma reunião mensal pode ajudar a família a conversar sobre:
- contas do mês;
- objetivos;
- gastos importantes;
- compras planejadas;
- Mudanças na renda.
A conversa não precisa ser longa.
Pode durar 20 ou 30 minutos.
O objetivo é criar clareza e planejamento.
Perguntas para fazer durante a reunião financeira
Pergunte:
- Quanto entrou neste mês?
- Quanto gastamos?
- Qual categoria aumentou?
- Tivemos algum gasto inesperado?
- Existe alguma compra importante planejada?
- Podemos reduzir algum gasto?
- Estamos avançando em nossos objetivos?
Essas perguntas ajudam a transformar o orçamento em uma ferramenta prática.
Estratégia 2: planeje o mês antes de ele começar
Não espere o dinheiro desaparecer para descobrir quanto pode gastar.
Antes do início do mês, tente prever:
- contas;
- vencimentos;
- eventos;
- aniversários;
- despesas escolares;
- Compras importantes.
Algumas despesas não são exatamente inesperadas.
Elas apenas não foram planejadas.
Estratégia 3: crie categorias para gastos que acontecem poucas vezes
Alguns gastos acontecem apenas algumas vezes por ano.
Por exemplo:
- presentes;
- material escolar;
- manutenção;
- viagens;
- impostos;
- Despesas especiais.
Uma estratégia é dividir o custo estimado ao longo dos meses.
Isso pode reduzir o impacto quando a despesa chegar.
Estratégia 4: acompanhe os gastos semanalmente
Não espere o final do mês.
Escolha um dia da semana para verificar:
- Quanto já foi gasto;
- Quais contas ainda vencem;
- Quanto resta em cada categoria.
Essa prática pode ajudar a corrigir excessos antes que o mês termine.
Estratégia 5: dê uma função para o dinheiro
Quando o dinheiro entra sem um plano, é mais fácil gastá-lo sem perceber.
Ao organizar o orçamento, tente decidir antecipadamente:
- Quanto será usado para contas;
- Quanto será destinado à alimentação;
- Quanto poderá ser usado para lazer;
- Quanto irá para objetivos?
Não significa que tudo precise ser rígido.
O planejamento pode ser ajustado.
Mas ter uma intenção ajuda a tomar decisões.
Como envolver toda a família no orçamento?
Um orçamento familiar não deve ser responsabilidade de apenas uma pessoa.
Dependendo da idade e da situação, todos podem participar de alguma forma.
As crianças, por exemplo, podem aprender conceitos simples sobre:
- planejamento;
- escolhas;
- diferença entre querer e precisar;
- metas.
Os adultos podem compartilhar responsabilidades relacionadas à organização.
Quanto mais clara for a comunicação, menor a chance de surgirem surpresas.
💬 Pergunta para interação
Na sua família, as finanças são conversadas abertamente?
- Sim, todos sabem como funciona.
- Apenas uma pessoa organiza.
- Conversamos apenas quando aparece um problema.
- Ainda temos dificuldade para falar sobre dinheiro.
👉 Deixe sua resposta nos comentários.
Como lidar com gastos inesperados?
Imprevistos fazem parte da vida.
Um orçamento não consegue impedir todos os problemas.
Mas pode ajudar a reduzir o impacto.
Uma das estratégias é tentar criar uma categoria ou margem para despesas inesperadas.
Mesmo um valor pequeno pode ajudar ao longo do tempo.
Não confunda gastos inesperados com gastos não planejados
Existe uma diferença.
Imprevisto
Algo que realmente não era esperado.
Não planejado
Algo previsível que não foi incluído no orçamento.
Por exemplo, algumas despesas anuais podem ser previstas.
Quando você começa a observar os gastos ao longo do ano, fica mais fácil se preparar.
Como reduzir gastos sem prejudicar a qualidade de vida?
Cortar tudo pode ser difícil de manter.
Uma estratégia melhor é analisar o que traz pouco benefício.
Comece perguntando:
- Usamos esse serviço?
- Essa assinatura é necessária?
- Existe desperdício?
- Estamos pagando duas vezes por algo parecido?
- Essa compra poderia esperar?
Pequenos ajustes podem gerar espaço no orçamento.
O desafio dos 30 dias para organizar o orçamento familiar
Semana 1: registrar
Anote tudo o que entra e tudo o que sai.
Semana 2: categorizar
Separe os gastos por categorias.
Semana 3: analisar
Descubra:
- Quais categorias estão maiores;
- Quais gastos podem ser reduzidos;
- Quais despesas precisam ser planejadas.
Semana 4: ajustar
Defina limites e metas para o próximo mês.
10 erros comuns no orçamento familiar
1. Não registrar pequenos gastos
Eles também fazem parte do orçamento.
2. Criar um orçamento impossível
Metas muito rígidas podem ser abandonadas rapidamente.
3. Esquecer gastos anuais
Planeje despesas previsíveis.
4. Não conversar sobre dinheiro
A falta de comunicação pode gerar conflitos e surpresas.
5. Não revisar o orçamento
A realidade muda.
6. Misturar objetivos com dinheiro disponível
Um valor reservado para uma meta não deveria ser considerado automaticamente livre para qualquer gasto.
7. Ignorar parcelas
Pequenas parcelas somadas podem comprometer uma parte significativa da renda.
8. Não planejar compras importantes
Planejamento pode reduzir decisões impulsivas.
9. Depender apenas da memória
Use uma planilha, agenda ou aplicativo.
10. Desistir depois de um mês difícil
Um orçamento é uma ferramenta de adaptação.
Ajuste e continue.
Checklist para montar seu orçamento mensal familiar
☐ Liste todas as fontes de renda.
☐ Registre as despesas fixas.
☐ Acompanhe os gastos variáveis.
☐ Organize os vencimentos.
☐ Liste todas as parcelas.
☐ Crie categorias.
☐ Defina prioridades.
☐ Planeje gastos futuros.
☐ Reserve uma margem quando possível.
☐ Revise o orçamento todos os meses.
Perguntas frequentes sobre orçamento mensal familiar
Preciso de uma planilha para organizar as finanças?
Não obrigatoriamente.
Você pode utilizar papel, agenda, aplicativo ou planilha.
A melhor ferramenta é aquela que você consegue utilizar regularmente.
O orçamento precisa ser igual todos os meses?
Não.
Algumas despesas mudam.
O orçamento deve ser revisado e adaptado.
Como começar se minha família já está endividada?
Comece listando todas as entradas, despesas e dívidas.
Depois, estabeleça prioridades e procure organizar os compromissos dentro de um plano realista.
É possível fazer um orçamento com renda variável?
Sim.
Uma estratégia é trabalhar com uma estimativa conservadora e ajustar quando a renda aumentar.
Como criar uma reserva com pouco dinheiro?
Comece com valores pequenos e consistentes, sempre que sua realidade permitir.
O mais importante é construir o hábito e evitar metas que comprometam despesas essenciais.
Conclusão: um orçamento familiar é um mapa para as decisões financeiras
Montar um orçamento mensal familiar não significa controlar cada centavo de forma obsessiva.
Significa saber:
- Onde você está;
- para onde o dinheiro está indo;
- Quais são as prioridades;
- Quais mudanças são possíveis;
- Quais objetivos a família deseja alcançar.
O orçamento transforma decisões financeiras em escolhas mais conscientes.
Talvez no primeiro mês existam erros.
Talvez alguns gastos sejam esquecidos.
Talvez seja necessário ajustar as categorias.
Isso é normal.
O importante é continuar.
Um orçamento perfeito que nunca é utilizado vale menos do que um orçamento simples que é revisado todos os meses.
Comece hoje.
Liste o que entra.
Registre o que sai.
Organize as categorias.
E transforme o orçamento em uma ferramenta para construir decisões mais conscientes para sua família.
💬Qual é o maior desafio da sua família hoje?
💬 Controlar os gastos?
💬 Pagar todas as contas?
💬 Organizar as parcelas?
💬 Criar uma reserva?
💬 Conversar sobre dinheiro?
👉 Deixe sua resposta nos comentários.Desafio do mês
Você sabe quanto sua família gasta por mês?
Se não sabe, faça este desafio:
Durante os próximos 30 dias, anote todos os gastos.
No final do mês, volte a este artigo e responda:
Qual categoria consumiu mais dinheiro?
Compartilhe sua descoberta nos comentários.
📌 Continue navegando pelo nosso site
Gostou deste conteúdo? Continue aprendendo sobre organização financeira com outros artigos do site:
👉 Como Organizar a Vida Financeira do Zero: Guia Passo a Passo para Iniciantes
👉 Como Economizar Dinheiro Ganhando Pouco: 15 Estratégias para Organizar o Orçamento
👉 Método 50/30/20 na Prática: Como Dividir o Salário e Controlar os Gastos
👉 Como Sair das Dívidas Ganhando Pouco: Plano Financeiro Passo a Passo
👉 Como Renegociar Dívidas e Organizar as Finanças Sem Comprometer o Orçamento
👉 Como Montar uma Reserva de Emergência com Pouco Dinheiro
👉 Onde Guardar a Reserva de Emergência: Opções com Liquidez e Segurança
Explore outros conteúdos do nosso site e descubra estratégias práticas para organizar o dinheiro, controlar os gastos e planejar objetivos financeiros.
📢 Se este artigo ajudou você:
👉 Salve esta página para usar como guia na criação do orçamento familiar.
👉 Compartilhe com sua família ou com alguém que deseja organizar melhor as finanças.
👉 Comente qual categoria mais pesa no orçamento da sua família.
👉 Continue navegando pelo site para encontrar mais conteúdos sobre orçamento, economia, dívidas, reserva de emergência e planejamento financeiro.
Organizar as finanças da família começa com uma pergunta simples: para onde está indo o nosso dinheiro?
Quando você encontra essa resposta, fica mais fácil planejar os próximos passos.