Método 50/30/20 na Prática: Como Dividir o Salário e Controlar os Gastos
Método 50/30/20: Como Funciona na Prática?
Você recebe seu salário, paga algumas contas, faz compras durante o mês e, quando percebe, o dinheiro acabou.
Essa situação é mais comum do que parece.
O problema, muitas vezes, não está apenas no valor do salário, mas na falta de uma estratégia clara para decidir para onde o dinheiro deve ir.
É justamente nesse ponto que o método 50/30/20 pode ajudar.
Essa regra propõe uma forma simples de organizar a renda mensal dividindo o dinheiro em três grandes grupos:
- 50% para necessidades;
- 30% para desejos;
- 20% para objetivos financeiros.
A proposta não é criar uma regra rígida que funcione perfeitamente para todas as pessoas.
O objetivo é oferecer um ponto de partida para entender melhor os gastos, estabelecer prioridades e construir hábitos financeiros mais conscientes.
Neste artigo, você vai aprender a aplicar o método 50/30/20 na prática, calcular os valores de acordo com o seu salário, adaptar a regra à sua realidade e encontrar maneiras de controlar melhor os gastos.
O que é o método 50/30/20?
O método 50/30/20 é uma estratégia de organização financeira baseada na divisão da renda em três categorias principais.
A ideia é utilizar:
50% para necessidades
São os gastos essenciais para manter sua vida em funcionamento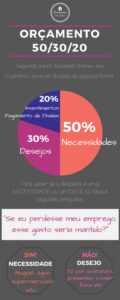 .
30% para desejos
São gastos relacionados ao lazer, conforto e escolhas pessoais.
20% para objetivos financeiros
Essa parte pode ser destinada à construção de uma reserva, pagamento de dívidas, investimentos e outros objetivos financeiros.
A grande vantagem dessa estratégia é a simplicidade.
Em vez de tentar criar dezenas de categorias diferentes, você começa olhando para três grupos principais.
Como dividir o salário usando o método 50/30/20?
Imagine que sua renda mensal disponível seja de:
R$ 3.000
A divisão seria:
| Categoria | Porcentagem | Valor |
|---|---|---|
| Necessidades | 50% | R$ 1.500 |
| Desejos | 30% | R$ 900 |
| Objetivos financeiros | 20% | R$ 600 |
Essa seria uma referência inicial.
O mais importante é entender que o método pode ser adaptado.
Se sua realidade exige 60% da renda para despesas essenciais, não significa que você falhou.
Significa que seu orçamento precisa de uma estratégia diferente.
50% para necessidades: o que entra nessa categoria?
As necessidades são despesas importantes para manter sua rotina.
Dependendo da realidade de cada pessoa, podem incluir:
- moradia;
- alimentação básica;
- água;
- energia;
- transporte necessário;
- gastos essenciais de comunicação;
- despesas obrigatórias;
- compromissos financeiros importantes;
- Despesas necessárias para trabalhar.
A pergunta que pode ajudar é:
Se eu deixar de pagar ou comprar isso, minha rotina essencial será prejudicada?
Se a resposta for sim, provavelmente esse gasto pertence à categoria das necessidades.
Atenção: necessidade não é a mesma coisa que hábito
Uma das partes mais importantes do método 50/30/20 é aprender a diferenciar o que é necessário do que é simplesmente um hábito.
Por exemplo:
Ter acesso à internet pode ser essencial.
Mas pagar por um plano muito acima do necessário pode ser uma escolha que merece revisão.
Alimentação é essencial.
Mas todas as compras feitas no supermercado são realmente necessárias?
Transporte pode ser essencial.
Mas todas as viagens realizadas durante o mês são indispensáveis?
Esse tipo de reflexão ajuda a encontrar oportunidades para melhorar o orçamento.
30% para desejos: você não precisa eliminar tudo
Um erro comum quando alguém começa a organizar as finanças é acreditar que precisa parar completamente de gastar com lazer.
O método 50/30/20 não propõe isso.
A categoria dos desejos existe justamente para reconhecer que dinheiro também pode ser utilizado para:
- lazer;
- entretenimento;
- restaurantes;
- viagens planejadas;
- hobbies;
- presentes;
- compras não essenciais;
- Experiências pessoais.
O problema não é necessariamente gastar.
O problema é gastar sem saber quanto está sendo gasto e comprometer necessidades ou objetivos importantes.
Como saber se algo é necessidade ou desejo?
Faça três perguntas:
1. Eu realmente preciso disso para manter minha vida funcionando?
2. Existe uma alternativa mais econômica?
3. Eu consigo adiar essa compra sem causar um problema importante?
Essas perguntas ajudam a separar necessidades de escolhas opcionais.
20% para objetivos financeiros: por que essa parte é tão importante?
A categoria dos 20% representa uma das principais vantagens do método.
Ela cria espaço no orçamento para pensar no futuro.
Esse dinheiro pode ser utilizado para:
- montar uma reserva de emergência;
- pagar dívidas;
- investir;
- criar uma meta financeira;
- planejar uma compra importante;
- Construir patrimônio.
O destino dos 20% dependerá da situação de cada pessoa.
Como usar os 20% se você tem dívidas?
Se você possui dívidas, especialmente aquelas com custos elevados, uma parte do dinheiro destinado aos objetivos financeiros pode ser utilizada para organizar e reduzir esses compromissos.
Uma estratégia possível pode ser:
- conhecer todas as dívidas;
- identificar valores, prazos e custos;
- organizar as prioridades;
- evitar assumir novas dívidas desnecessárias;
- Direcionar uma parte da renda para o pagamento planejado.
Depois de reduzir as dívidas, você pode aumentar o foco na reserva e em outros objetivos.
Como aplicar o método 50/30/20 ganhando R$ 1.500?
Vamos utilizar um exemplo prático.
Se sua renda disponível for:
R$ 1.500
A divisão seria:
| Categoria | Porcentagem | Valor |
|---|---|---|
| Necessidades | 50% | R$ 750 |
| Desejos | 30% | R$ 450 |
| Objetivos financeiros | 20% | R$ 300 |
Mas, na prática, talvez suas despesas essenciais ultrapassem R$ 750.
E isso pode acontecer.
O método não deve ser utilizado para ignorar a realidade.
Ele deve ser utilizado para entender a realidade.
E se minhas necessidades consumirem mais de 50% do salário?
Essa é uma situação comum.
Em algumas cidades e realidades familiares, moradia, alimentação e transporte podem consumir uma parcela maior da renda.
Nesse caso, você pode adaptar temporariamente o método.
Por exemplo:
Regra 60/20/20
- 60% necessidades;
- 20% desejos;
- 20% de objetivos financeiros.
Ou:
Regra 70/20/10
- 70% necessidades;
- 20% desejos;
- 10% de objetivos financeiros.
O mais importante é manter algum espaço para seus objetivos, mesmo que inicialmente seja pequeno.
O método 50/30/20 não precisa ser perfeito
Você não precisa acertar todas as porcentagens no primeiro mês.
A organização financeira é um processo.
Talvez você descubra que atualmente sua divisão é:
- 70% necessidades;
- 25% desejos;
- 5% objetivos.
Esse diagnóstico já é útil.
Agora você sabe onde está e pode começar a pensar:
O que posso ajustar gradualmente?
Talvez seja possível reduzir uma despesa.
Talvez seja possível aumentar a renda.
Talvez seja possível cancelar uma assinatura pouco utilizada.
Talvez seja possível reduzir compras impulsivas.
Pequenas mudanças podem gerar espaço no orçamento.
Como calcular 50/30/20 do seu salário?
O cálculo é simples.
Para necessidades
Salário × 50%
Para desejos
Salário × 30%
Para objetivos financeiros
Salário × 20%
Exemplos de cálculo do método 50/30/20
Salário de R$ 2.000
| Categoria | Valor |
|---|---|
| 50% necessidades | R$ 1.000 |
| 30% desejos | R$ 600 |
| 20% objetivos | R$ 400 |
Salário de R$ 3.000
| Categoria | Valor |
|---|---|
| 50% necessidades | R$ 1.500 |
| 30% desejos | R$ 900 |
| 20% objetivos | R$ 600 |
Salário de R$ 4.000
| Categoria | Valor |
|---|---|
| 50% necessidades | R$ 2.000 |
| 30% desejos | R$ 1.200 |
| 20% objetivos | R$ 800 |
Salário de R$ 5.000
| Categoria | Valor |
|---|---|
| 50% necessidades | R$ 2.500 |
| 30% desejos | R$ 1.500 |
| 20% objetivos | R$ 1.000 |
Esses exemplos servem como referência.
A melhor divisão é aquela que respeita sua realidade e permite melhorar sua organização ao longo do tempo.
Passo a passo para aplicar o método 50/30/20
Passo 1: descubra sua renda mensal disponível
Utilize o valor que realmente está disponível para organizar.
Se sua renda possui descontos automáticos, considere o dinheiro líquido recebido.
Se você possui renda variável, pode utilizar uma média de alguns meses como referência.
Passo 2: liste todos os seus gastos
Durante pelo menos um mês, anote:
- contas;
- compras;
- alimentação;
- transporte;
- assinaturas;
- lazer;
- pagamentos;
- Pequenos gastos.
Não tente confiar apenas na memória.
Pequenos gastos podem passar despercebidos.
Passo 3: classifique cada gasto
Crie três categorias:
Necessidades
O que é essencial.
Desejos
O que melhora sua qualidade de vida, mas pode ser reduzido ou adiado.
Objetivos financeiros
O que está ajudando você a construir segurança ou alcançar metas?
Passo 4: calcule os percentuais atuais
Agora faça a seguinte pergunta:
Quanto do meu salário está indo para cada grupo?
Talvez você descubra algo como:
- 65% necessidades;
- 30% desejos;
- 5% objetivos.
Esse é o seu ponto de partida.
Passo 5: estabeleça pequenas metas
Em vez de tentar mudar tudo imediatamente, escolha uma mudança.
Por exemplo:
“Vou reduzir meus desejos de 30% para 25% e aumentar meus objetivos financeiros.”
Ou:
“Vou cancelar uma assinatura que não utilizo.”
Ou:
“Vou separar um valor fixo assim que receber.”
O segredo para controlar os gastos: acompanhar
Não basta criar um orçamento.
É necessário acompanhar.
Você pode fazer uma revisão:
Uma vez por semana
Reserve alguns minutos para verificar:
- quanto entrou;
- quanto saiu;
- Quanto ainda está disponível?
- Se alguma categoria está próxima do limite.
Essa revisão evita surpresas no final do mês.
Crie limites para cada categoria
Uma estratégia prática é transformar as porcentagens em valores reais.
Se você recebe R$ 3.000:
Necessidades: até R$ 1.500
Desejos: até R$ 900
Objetivos: R$ 600
Assim, você deixa de pensar apenas em porcentagens e começa a visualizar limites concretos.
Como evitar gastar os 30% logo no início do mês?
Esse é um desafio comum.
Você pode dividir a categoria de desejos por semanas.
Por exemplo:
R$ 800 para desejos no mês.
Você pode estabelecer aproximadamente:
R$ 200 por semana.
Isso ajuda a evitar gastar todo o valor nos primeiros dias.
Use a regra da pausa antes de comprar
Antes de realizar uma compra não planejada, faça uma pausa.
Pergunte:
- Eu realmente quero isso?
- Vou utilizar?
- Posso esperar alguns dias?
- Essa compra cabe no meu orçamento?
- Existe uma alternativa mais barata?
Essa pequena pausa pode reduzir compras impulsivas.
Como controlar os pequenos gastos?
Pequenos gastos parecem inofensivos quando analisados individualmente.
Mas, quando se repetem, podem ocupar uma parcela significativa do orçamento.
Experimente registrar durante 30 dias:
- lanches;
- compras por impulso;
- aplicativos;
- assinaturas;
- taxas;
- Pequenas compras online.
Depois, analise.
Você pode se surpreender.
Desafio dos 30 dias usando o método 50/30/20
Quer testar o método na prática?
Faça este desafio:
Dia 1
Anote sua renda.
Dias 1 a 7
Registre todos os gastos.
Semana 2
Classifique os gastos.
Semana 3
Identifique excessos.
Semana 4
Faça ajustes para o próximo mês.
Ao final de 30 dias, responda:
Quanto foi para necessidades?
Quanto foi para desejos?
Quanto foi para meus objetivos?
💬 INTERAÇÃO: faça seu diagnóstico financeiro
Agora é sua vez.
Pegue papel, calculadora ou celular e responda:
Qual é sua renda mensal disponível?
R$ __________
Quanto você gasta com necessidades?
R$ __________
Quanto você gasta com desejos?
R$ __________
Quanto você consegue direcionar para seus objetivos?
R$ __________
Agora compare com a regra:
50% / 30% / 20%
Você está próximo dessa divisão?
Ou existe alguma categoria consumindo muito mais dinheiro?
👉 Conte nos comentários: qual é a maior dificuldade que você encontra para controlar seus gastos?
Sua resposta pode ajudar outras pessoas que estão enfrentando desafios semelhantes.
Como adaptar o método 50/30/20 para quem ganha pouco?
Se sua renda é baixa e as despesas essenciais consomem uma parcela grande do orçamento, não se culpe.
A regra precisa ser adaptada.
Uma divisão possível pode ser:
70/20/10
- 70% necessidades;
- 20% desejos;
- 10% objetivos.
Ou:
80/10/10
Em momentos mais apertados.
O importante é não abandonar completamente o hábito de reservar dinheiro para seus objetivos.
Mesmo pequenas quantias podem ajudar a construir disciplina financeira.
E se eu não conseguir guardar 20%?
Comece com o que for possível.
Pode ser:
- 5%;
- 10%;
- 15%.
O objetivo é criar uma trajetória de melhoria.
Por exemplo:
Hoje: 5%
Próxima meta: 10%
Depois: 15%
Meta futura: 20%
A organização financeira não precisa acontecer de uma única vez.
Método 50/30/20 para renda variável
Quem trabalha como autônomo, freelancer ou possui renda variável pode adaptar o método.
Uma estratégia é calcular a média da renda dos últimos meses.
Depois, criar uma referência de orçamento.
Outra possibilidade é organizar o orçamento com base em um valor mais conservador e utilizar ganhos extras para:
- reserva;
- dívidas;
- metas;
- investimentos;
- Objetivos futuros.
Isso pode ajudar a reduzir a dependência de meses com renda mais alta.
Como usar o método para sair das dívidas?
Se você possui dívidas, os 20% destinados aos objetivos financeiros podem incluir o pagamento planejado das obrigações.
Uma organização possível é:
- garantir as necessidades essenciais;
- identificar todas as dívidas;
- reduzir gastos opcionais;
- direcionar parte dos recursos para quitar compromissos;
- evitar novas dívidas desnecessárias;
- Criar uma pequena margem para imprevistos.
A prioridade exata dependerá do tipo de dívida e da sua situação financeira.
O método 50/30/20 ajuda a montar uma reserva de emergência?
Sim.
A categoria dos objetivos financeiros pode incluir a construção da reserva.
Por exemplo, dos 20% destinados aos objetivos, você pode definir uma parte para:
- reserva de emergência;
- pagamento de dívidas;
- investimentos;
- metas pessoais.
Se sua prioridade atual for criar uma reserva, uma parcela maior desse grupo pode ser direcionada para ela.
Exemplo prático: salário de R$ 3.500
Vamos imaginar uma pessoa com renda líquida de:
R$ 3.500
A divisão inicial seria:
| Categoria | Porcentagem | Valor |
|---|---|---|
| Necessidades | 50% | R$ 1.750 |
| Desejos | 30% | R$ 1.050 |
| Objetivos financeiros | 20% | R$ 700 |
Agora imagine que essa pessoa gasta atualmente:
- R$ 2.000 com necessidades;
- R$ 1.100 com desejos;
- R$ 400 com objetivos.
Nesse caso, a divisão atual seria diferente do modelo.
O objetivo seria analisar:
É possível reduzir algum gasto?
Existe algum desejo sendo confundido com necessidade?
É possível aumentar gradualmente a parcela destinada aos objetivos?
Erros comuns ao utilizar o método 50/30/20
Erro 1: acreditar que os números são obrigatórios
A regra é uma referência, não uma lei.
Erro 2: ignorar a realidade
Se sua moradia consome uma parcela elevada da renda, simplesmente tentar forçar os 50% não resolve.
Erro 3: não acompanhar os gastos
Um orçamento criado e nunca revisado perde sua utilidade.
Erro 4: esquecer dos gastos anuais
Algumas despesas acontecem poucas vezes ao ano.
Planeje-as.
Erro 5: utilizar crédito para manter desejos
Se uma compra não cabe nos 30%, talvez seja necessário adiar.
Erro 6: não ter objetivos claros
É mais fácil guardar dinheiro quando você sabe por quê.
10 dicas para fazer o método 50/30/20 funcionar
1. Use o salário líquido
Trabalhe com o dinheiro que realmente está disponível.
2. Registre os gastos
Não dependa da memória.
3. Revise o orçamento semanalmente
Pequenas revisões evitam grandes surpresas.
4. Separe as categorias
Organize visualmente o dinheiro.
5. Defina metas
Tenha objetivos concretos.
6. Automatize transferências
Quando possível, separe o dinheiro destinado aos objetivos.
7. Não busque perfeição
Busque progresso.
8. Revise assinaturas
Cancele o que não faz mais sentido.
9. Planeje compras
Planejamento reduz impulsos.
10. Adapte o método
Seu orçamento deve servir à sua vida, e não o contrário.
Perguntas frequentes sobre o método 50/30/20
O que significa a regra 50/30/20?
É uma estratégia de orçamento que divide a renda entre necessidades, desejos e objetivos financeiros.
O método 50/30/20 funciona para qualquer salário?
Pode servir como referência para diferentes níveis de renda, mas talvez seja necessário adaptar os percentuais de acordo com as despesas e a realidade individual.
Posso mudar as porcentagens?
Sim.
O objetivo é criar uma organização sustentável.
Os 20% precisam ser investidos?
Não necessariamente.
Eles podem ser destinados a diferentes objetivos financeiros, como reserva, pagamento de dívidas e metas futuras.
O que acontece se eu gastar mais de 30% com desejos?
Isso não significa que você fracassou.
Significa que existe uma oportunidade para analisar seus hábitos e fazer ajustes.
Preciso seguir o método todos os meses?
Você pode utilizar o método como uma referência contínua e ajustar conforme mudanças na renda ou nas despesas.
Conclusão: o método 50/30/20 é um ponto de partida
O método 50/30/20 pode ser uma maneira simples de começar a entender seu dinheiro.
Ele ajuda a responder três perguntas importantes:
Quanto preciso para viver?
Quanto posso gastar com escolhas e lazer?
Quanto estou construindo para o meu futuro?
A divisão:
50% necessidades
30% desejos
20% objetivos financeiros
Não precisa ser perfeita.
Ela precisa ser útil.
Se hoje sua realidade é 70/20/10, comece por ela.
Se consegue seguir 50/30/20, ótimo.
Se consegue guardar mais de 20%, melhor ainda.
O mais importante é saber para onde o dinheiro está indo e fazer escolhas conscientes.
Organização financeira não significa deixar de viver. Significa aprender a usar o dinheiro de acordo com suas prioridades.
💬 Participe e interaja com o site
Agora queremos saber de você!
Qual categoria consome a maior parte do seu salário?
💬 Necessidades
💬 Desejos
💬 Dívidas
💬 Outros gastos
👉 Deixe sua resposta nos comentários e conte qual é o seu maior desafio para organizar o dinheiro.
Pergunta da semana:
Se você recebesse hoje um aumento de 20% no salário, qual seria a primeira coisa que faria com esse dinheiro?
- Guardaria?
- Pagaria dívidas?
- Investiria?
- Realizaria um sonho?
- Melhoraria sua qualidade de vida?
Compartilhe sua resposta e participe da conversa!
Gostou de aprender como funciona o método 50/30/20?
👉 Salve este artigo para consultar no próximo dia de pagamento.
👉 Compartilhe com alguém que está tentando controlar melhor os gastos.
👉 Deixe um comentário contando se você conseguiria aplicar o método na sua realidade.
👉 Explore outros conteúdos do nosso site sobre organização financeira, economia, orçamento pessoal e construção de uma reserva de emergência.
Pequenas decisões financeiras tomadas hoje podem ajudar você a construir mais organização e segurança no futuro.
📩 Quer receber mais dicas de organização financeira? Acompanhe o nosso site e fique por dentro de conteúdos sobre economia, orçamento, planejamento financeiro e formas de cuidar melhor do seu dinheiro.