Como Organizar as Finanças do Casal: Divisão de Contas, Metas e Orçamento
Aprenda como organizar as finanças do casal, dividir as contas, criar metas financeiras e montar um orçamento familiar eficiente para evitar conflitos e alcançar objetivos juntos.
Introdução: dinheiro também faz parte da vida a dois
Construir uma vida a dois envolve muito mais do que dividir uma casa, planejar viagens ou tomar decisões sobre o futuro. Com o passar do tempo, o dinheiro também passa a fazer parte da rotina do casal.
Aluguel ou financiamento, supermercado, contas de água e energia, internet, transporte, lazer, compras, seguros, estudos e outros gastos precisam ser organizados.
Quando não existe planejamento, pequenas diferenças na maneira de lidar com o dinheiro podem se transformar em discussões frequentes.
Por outro lado, quando o casal aprende a conversar sobre finanças, estabelecer prioridades e tomar decisões em conjunto, o dinheiro deixa de ser apenas uma fonte de preocupação e passa a ser uma ferramenta para construir objetivos.
Organizar as finanças do casal não significa necessariamente juntar todo o dinheiro. Significa criar acordos claros sobre como o dinheiro será administrado.
Neste guia, você vai aprender como organizar as finanças do casal, dividir despesas de maneira mais justa, criar um orçamento, estabelecer metas e desenvolver uma rotina financeira que funcione para os dois.
Por que organizar as finanças do casal é tão importante?
O dinheiro está presente em praticamente todas as áreas da vida cotidiana.
Uma decisão aparentemente simples, como comprar um eletrodoméstico, fazer uma viagem ou trocar de celular, pode afetar o orçamento durante vários meses.
Quando cada pessoa toma decisões financeiras sem conversar com a outra, podem surgir problemas como:
- gastos inesperados;
- falta de dinheiro no fim do mês;
- dívidas;
- dificuldade para economizar;
- ressentimentos;
- sensação de que uma pessoa paga mais que a outra;
- falta de planejamento;
- discussões frequentes;
- Dificuldade para realizar sonhos.
Por isso, o planejamento financeiro para casais precisa ser encarado como uma construção conjunta.
O objetivo não é controlar o dinheiro do parceiro ou da parceira.
O objetivo é saber para onde o dinheiro está indo e decidir juntos para onde querem chegar.
O primeiro passo: conversar abertamente sobre dinheiro
Antes de criar uma planilha ou dividir as contas, o casal precisa conversar.
Essa conversa pode parecer desconfortável inicialmente, principalmente quando existem hábitos financeiros muito diferentes.
Uma pessoa pode gostar de economizar, enquanto a outra pode preferir gastar mais com lazer.
Uma pode ter facilidade para guardar dinheiro, enquanto a outra pode estar pagando dívidas.
Em vez de transformar essas diferenças em acusações, o ideal é tentar compreender a realidade financeira de cada um.
O que o casal precisa saber um sobre o outro?
Uma boa conversa financeira pode incluir:
- Quanto cada pessoa ganha;
- Quais são as despesas individuais;
- Quais são as despesas do casal;
- existência de dívidas;
- empréstimos;
- financiamentos;
- cartões de crédito;
- objetivos pessoais;
- objetivos em conjunto;
- hábitos de consumo;
- Planos para o futuro.
O mais importante é criar um ambiente em que ambos possam falar sobre dinheiro sem medo de julgamento.
Uma pergunta simples para começar
Em vez de perguntar:
“Por que você gasta tanto?”
Experimente começar com:
“O que podemos fazer juntos para organizar melhor nosso dinheiro?”
A mudança de abordagem pode tornar a conversa muito mais produtiva.
Finanças do casal: juntar tudo ou manter contas separadas?
Não existe uma única maneira correta de administrar o dinheiro dentro de um relacionamento.
Cada casal possui uma realidade diferente.
Alguns preferem juntar todos os rendimentos.
Outros mantêm contas individuais e criam uma conta ou orçamento compartilhado para as despesas da casa.
Também existe uma terceira possibilidade: um modelo híbrido.
1. Modelo de contas totalmente conjuntas
Nesse sistema, os rendimentos dos dois são reunidos e todas as principais despesas são pagas a partir do dinheiro conjunto.
Vantagens
- maior facilidade de controle;
- visão completa das finanças;
- planejamento conjunto mais simples;
- Facilidade para atingir metas familiares.
Possíveis desafios
Pode gerar desconforto quando um dos dois sente que perdeu autonomia sobre seus gastos pessoais.
Por isso, mesmo com dinheiro totalmente compartilhado, pode ser interessante estabelecer um valor mensal individual para cada pessoa utilizar livremente.
2. Modelo de contas totalmente separadas
Nesse modelo, cada pessoa mantém seu próprio dinheiro e paga determinadas despesas.
Por exemplo:
- Uma pessoa paga aluguel;
- outra paga supermercado;
- uma paga internet;
- outra paga energia;
- Cada um administra seus gastos pessoais.
Esse sistema pode funcionar, mas exige bastante organização.
É importante evitar a sensação de que uma pessoa está assumindo uma parcela desproporcional das despesas.
3. Modelo híbrido
Para muitos casais, o modelo híbrido pode ser uma alternativa prática.
Cada pessoa mantém uma parte do próprio dinheiro e contribui para as despesas e objetivos compartilhados.
Por exemplo:
Renda da Pessoa A: R$ 3.000
Renda da Pessoa B: R$ 5.000
O casal pode definir uma contribuição proporcional para as despesas comuns.
Depois de pagar as despesas conjuntas, cada pessoa mantém uma parte para gastos individuais.
Esse sistema pode oferecer equilíbrio entre responsabilidade conjunta e autonomia financeira.
Como dividir as contas do casal de forma justa?
Uma das maiores dúvidas quando o assunto é dinheiro no relacionamento é:
Quem deve pagar o quê?
A resposta depende da realidade financeira do casal.
Dividir tudo exatamente pela metade nem sempre significa dividir de maneira justa.
Imagine um casal em que uma pessoa ganha R$ 2.500 e outra ganha R$ 7.000.
Se as despesas da casa somarem R$ 3.000 e cada pessoa precisar pagar R$ 1.500, o impacto no orçamento será muito diferente.
Por isso, existem diferentes formas de dividir as despesas.
Método 1: divisão 50/50
Nesse método, cada pessoa paga metade das despesas comuns.
Se as despesas forem de R$ 4.000:
- Pessoa A: R$ 2.000
- Pessoa B: R$ 2.000
É um método simples e pode funcionar bem quando os rendimentos são semelhantes.
Método 2: divisão proporcional à renda
Quando existe uma grande diferença salarial, a divisão proporcional pode ser mais equilibrada.
Imagine:
Pessoa A: R$ 3.000
Pessoa B: R$ 6.000
A renda total é de R$ 9.000.
A Pessoa A representa aproximadamente 33% da renda familiar.
A Pessoa B representa aproximadamente 67%.
Se as despesas compartilhadas forem R$ 3.000, uma divisão proporcional poderia ficar próxima de:
- Pessoa A: R$ 1.000
- Pessoa B: R$ 2.000
O importante não é seguir exatamente esses números, mas encontrar um sistema que faça sentido para a realidade dos dois.
Método 3: cada pessoa assume determinadas contas
Outra alternativa é dividir responsabilidades.
Por exemplo:
Pessoa A
- aluguel;
- internet;
- energia.
Pessoa B
- supermercado;
- água;
- transporte;
- produtos domésticos.
Esse modelo pode funcionar, mas é importante revisar os valores periodicamente.
A conta do supermercado pode aumentar enquanto a internet permanece praticamente igual.
Por isso, não basta dividir as contas: é preciso analisar o peso total de cada responsabilidade.
Método 4: dinheiro completamente compartilhado
Alguns casais preferem pensar em toda a renda como patrimônio financeiro da família.
Nesse caso, não existe necessariamente a ideia de “minha conta” e “sua conta” para as despesas domésticas.
O casal define:
- orçamento mensal;
- gastos pessoais;
- metas;
- investimentos;
- reserva financeira;
- Despesas da casa.
Esse modelo exige confiança e comunicação.
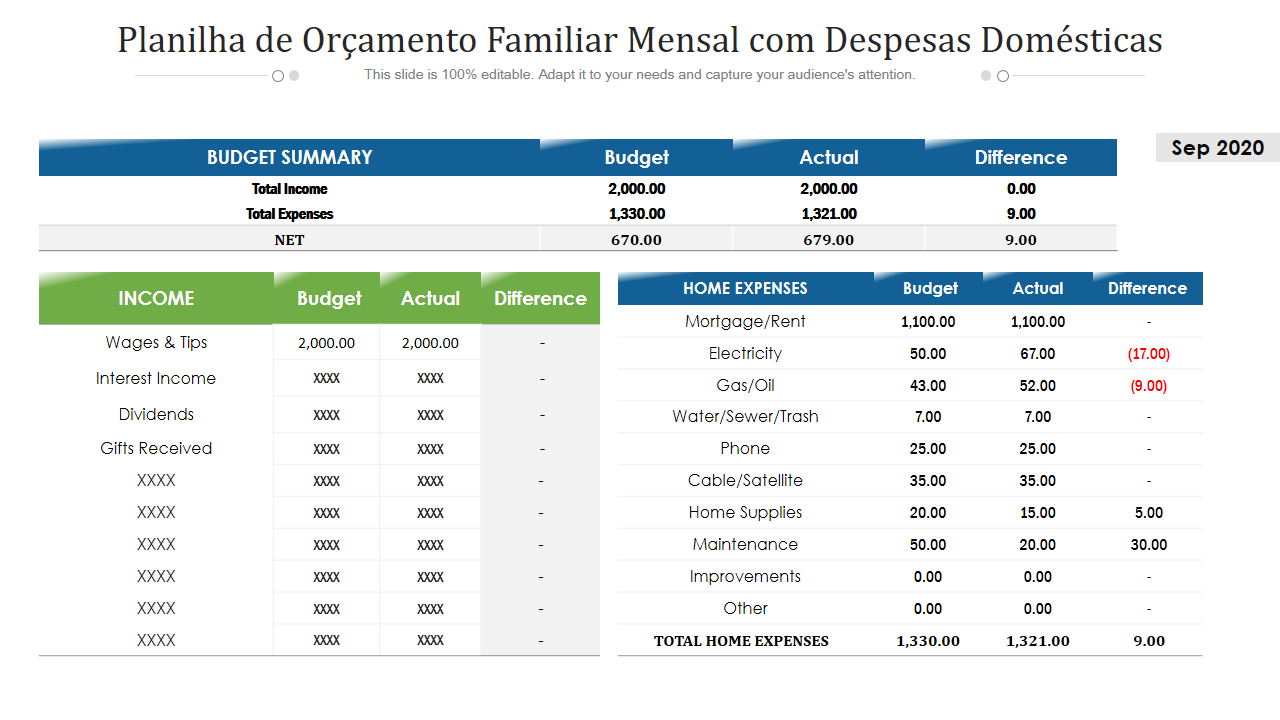
Como montar um orçamento mensal para o casal
Depois de definir como as despesas serão divididas, chega a hora de montar o orçamento.
Um orçamento nada mais é do que um planejamento para saber:
Quanto entra, quanto sai e quanto pode ser destinado aos objetivos.
Comece registrando todas as fontes de renda.
Exemplo
| Fonte | Valor |
|---|---|
| Salário Pessoa A | R$ 3.000 |
| Salário Pessoa B | R$ 4.000 |
| Renda extra | R$ 500 |
| Total | R$ 7.500 |
Depois, registre as despesas.
Organize as despesas do casal por categorias
Uma maneira simples é dividir os gastos em categorias.
Despesas essenciais
São aquelas necessárias para manter a casa funcionando.
Exemplos:
- aluguel;
- financiamento;
- energia;
- água;
- alimentação;
- transporte;
- medicamentos;
- internet;
- educação;
- seguros.
Despesas variáveis
São aquelas que podem mudar de um mês para outro.
Exemplos:
- supermercado;
- combustível;
- lazer;
- roupas;
- restaurantes;
- presentes;
- manutenção.
Despesas anuais ou periódicas
Essas despesas costumam ser esquecidas no orçamento mensal.
Exemplos:
- impostos;
- seguros;
- matrícula escolar;
- manutenção do veículo;
- viagens;
- presentes de fim de ano;
- Consultas ou serviços periódicos.
Uma estratégia interessante é estimar o valor anual e dividir por 12.
Se uma despesa anual custa R$ 1.200, por exemplo, o casal pode considerar aproximadamente R$ 100 por mês no planejamento.
Crie um orçamento realista
Um dos maiores erros no planejamento financeiro é criar um orçamento impossível de cumprir.
Se o casal gasta R$ 1.500 por mês com supermercado, não adianta colocar R$ 700 no orçamento simplesmente porque “seria melhor”.
O ideal é trabalhar com a realidade atual e fazer melhorias gradualmente.
Exemplo de orçamento mensal
| Categoria | Valor |
|---|---|
| Moradia | R$ 1.800 |
| Alimentação | R$ 1.200 |
| Transporte | R$ 700 |
| Contas domésticas | R$ 500 |
| Saúde | R$ 300 |
| Lazer | R$ 400 |
| Gastos pessoais | R$ 500 |
| Reserva financeira | R$ 600 |
| Outros | R$ 300 |
O orçamento precisa ser adaptado à renda e à realidade de cada família.
Metas financeiras para casais
Organizar dinheiro sem estabelecer objetivos pode ser difícil.
Quando existe uma meta clara, economizar passa a ter um propósito.
As metas podem ser divididas em três categorias.
Metas de curto prazo
Normalmente são objetivos que podem ser realizados em um período menor.
Exemplos:
- quitar uma dívida;
- montar uma pequena reserva;
- comprar um eletrodoméstico;
- fazer uma viagem;
- Pagar uma despesa específica.
Metas de médio prazo
Podem envolver projetos maiores.
Exemplos:
- trocar de carro;
- fazer uma reforma;
- realizar uma viagem maior;
- fazer um curso;
- Aumentar a reserva financeira.
Metas de longo prazo
Estão relacionadas ao futuro financeiro.
Exemplos:
- comprar uma casa;
- alcançar independência financeira;
- construir patrimônio;
- Preparar recursos para aposentadoria.
Como transformar sonhos em metas financeiras
Dizer:
“Queremos comprar uma casa.”
é um sonho.
Transformar isso em:
“Queremos juntar R$ 60 mil em cinco anos.”
é uma meta mais concreta.
Nesse exemplo, o casal pode calcular quanto precisaria reservar aproximadamente ao longo do período.
Quanto mais específica for a meta, mais fácil será acompanhar o progresso.
Criem metas individuais e metas do casal
Nem todo objetivo precisa ser compartilhado.
Cada pessoa também pode ter seus próprios sonhos.
Por exemplo:
Metas do casal
- montar uma reserva;
- viajar;
- comprar imóvel;
- Quitar dívidas.
Metas individuais
- fazer um curso;
- comprar um equipamento;
- desenvolver um projeto;
- Guardar dinheiro para um hobby.
Ter objetivos individuais não significa falta de parceria.
Pelo contrário: respeitar a autonomia de cada pessoa pode contribuir para uma relação financeira mais saudável.
Reserva de emergência para o casal
A reserva de emergência é uma das prioridades do planejamento financeiro familiar.
Ela pode ajudar a enfrentar situações inesperadas, como:
- perda ou redução de renda;
- despesas emergenciais;
- problemas domésticos;
- reparos;
- Gastos inesperados.
O tamanho adequado da reserva depende da realidade financeira de cada família.
Casais com renda mais estável podem ter necessidades diferentes das de famílias que dependem de renda variável.
O mais importante é começar e construir gradualmente.
Não espere conseguir juntar uma grande quantia para começar a guardar dinheiro.
Mesmo pequenas contribuições podem ajudar a criar o hábito.
Como economizar dinheiro em casal
Economizar não significa eliminar completamente o lazer.
O objetivo é encontrar desperdícios que podem ser reduzidos sem prejudicar a qualidade de vida.
1. Façam uma lista dos maiores gastos
Comecem pelos maiores.
Moradia, alimentação, transporte e dívidas geralmente merecem atenção especial.
Reduzir uma despesa recorrente pode gerar um impacto maior do que economizar pequenas quantias isoladas.
2. Revisem assinaturas
Verifiquem:
- serviços de streaming;
- aplicativos;
- academias;
- clubes;
- serviços digitais;
- Planos que não estão sendo utilizados.
Perguntem:
“Estamos realmente usando isso?”
Se não estiverem, avaliem cancelar ou substituir.
3. Planejem as compras do supermercado
Criar um cardápio semanal e uma lista de compras pode ajudar a diminuir compras por impulso e desperdícios.
O casal também pode combinar um limite mensal para alimentação.
4. Criem um limite para lazer
O lazer também deve fazer parte do orçamento.
O problema não é gastar com diversão.
O problema acontece quando o lazer compromete despesas importantes ou objetivos financeiros.
Definir antecipadamente quanto pode ser gasto ajuda a aproveitar sem culpa.
Como lidar com compras por impulso no relacionamento?
Esse é um ponto que pode gerar conflitos.
Uma pessoa pode considerar determinada compra desnecessária, enquanto a outra considera importante.
Em vez de estabelecer regras extremamente rígidas, o casal pode criar um limite de compras que precisam ser conversadas previamente.
Por exemplo:
“Compras acima de R$ 300 serão conversadas antes.”
O valor deve ser definido pelo próprio casal.
Isso não significa pedir autorização para cada pequena compra.
Significa estabelecer um acordo para decisões que podem afetar significativamente o orçamento familiar.
Dinheiro individual também é importante
Mesmo quando o casal compartilha grande parte da renda, ter algum dinheiro para uso individual pode ajudar a preservar a autonomia.
Esse dinheiro pode ser usado para:
- hobbies;
- presentes;
- pequenos desejos;
- lazer individual;
- Compras pessoais.
A ideia é que cada pessoa tenha liberdade dentro de um limite previamente planejado.
O que fazer quando um ganha mais que o outro?
Essa situação é bastante comum.
A diferença de renda não precisa significar diferença de importância dentro da relação.
O casal pode avaliar a contribuição proporcional.
Também é importante considerar outras formas de contribuição para a vida familiar.
Nem todo trabalho dentro de uma família aparece diretamente como salário.
Por isso, a organização financeira precisa considerar a realidade do casal como um todo.
Como lidar com dívidas no relacionamento?
Se uma das pessoas possui dívidas, esconder o problema normalmente torna a situação mais complicada.
O primeiro passo é colocar tudo no papel.
Liste:
- credor;
- valor total;
- número de parcelas;
- juros;
- vencimento;
- valor mensal;
- Possibilidade de negociação.
Depois, o casal pode definir uma estratégia.
Uma possibilidade é priorizar dívidas com custos mais elevados, enquanto outra estratégia é começar pelas menores para gerar sensação de progresso.
O mais importante é que a solução seja compatível com o orçamento.
Não adianta assumir uma parcela de negociação que o casal não conseguirá pagar.
Como evitar brigas por dinheiro
Dinheiro pode despertar emoções.
Por isso, algumas regras simples podem ajudar.
Regra 1: não transformar a conversa financeira em ataque pessoal
Evite frases como:
- “Você nunca sabe economizar.”
- “Você só pensa em gastar.”
- “O problema é você.”
Prefira:
- “Nosso orçamento ficou apertado este mês.”
- “Precisamos rever nossos gastos.”
- “Como podemos resolver isso juntos?”
O problema deve ser tratado como um problema financeiro, não como defeito de personalidade.
Regra 2: façam uma reunião financeira mensal
Escolham um dia tranquilo do mês para revisar:
- renda;
- despesas;
- dívidas;
- economia;
- metas;
- Próximos gastos.
Não precisa ser uma reunião longa.
De 20 a 40 minutos pode ser suficiente.
Regra 3: sejam transparentes
Esconder gastos, dívidas ou contas pode prejudicar a confiança.
A transparência permite que os dois tenham uma visão realista da situação.
Regra 4: comemorem pequenas conquistas
Se conseguiram economizar os primeiros R$ 500, comemorem.
Se quitaram uma dívida, reconheçam o progresso.
Se conseguiram passar um mês dentro do orçamento, valorizem a conquista.
Organização financeira é um processo.
Uma rotina financeira simples para o casal
Vocês podem criar uma rotina mensal como esta:
Primeiro dia do mês
- verificar renda;
- pagar contas;
- separar valores para objetivos;
- Conferir orçamento.
Toda semana
- verificar gastos;
- acompanhar cartão;
- conferir supermercado;
- Analisar gastos inesperados.
Última semana do mês
- comparar orçamento planejado e realizado;
- identificar excessos;
- avaliar o que funcionou;
- Planejar o próximo mês.
Essa pequena rotina pode evitar que o casal só perceba problemas quando o dinheiro já acabou.
Planilha simples para organizar as finanças do casal
Uma planilha pode conter as seguintes colunas:
| Data | Descrição | Categoria | Responsável | Valor | Pago? |
|---|---|---|---|---|---|
| 05/09 | Aluguel | Moradia | Casal | R$ 1.500 | Sim |
| 07/09 | Supermercado | Alimentação | Casal | R$ 650 | Sim |
| 10/09 | Internet | Casa | Pessoa A | R$ 100 | Sim |
| 15/09 | Restaurante | Lazer | Casal | R$ 150 | Sim |
No final do mês, o casal pode analisar os totais por categoria.
Método simples para organizar o dinheiro do casal
Uma estrutura prática pode ser:
1. Renda
Quanto entra?
2. Despesas essenciais
Quanto é necessário para manter a casa?
3. Dívidas
Quanto está sendo destinado ao pagamento de dívidas?
4. Metas
Quanto será guardado para os objetivos?
5. Lazer
Quanto pode ser utilizado para diversão?
6. Gastos pessoais
Quanto cada pessoa terá para suas necessidades e desejos?
7. Reserva
Quanto será destinado à segurança financeira?
Essa estrutura ajuda a evitar que todo o dinheiro seja consumido antes que as metas sejam consideradas.
O que fazer quando o orçamento está apertado?
Nem sempre o problema está simplesmente nos gastos.
Às vezes, a renda realmente não é suficiente para cobrir todas as necessidades.
Nesse cenário, o casal pode trabalhar em duas frentes:
Reduzir despesas + buscar aumentar a renda.
Possibilidades incluem:
- vender itens que não são mais utilizados;
- buscar trabalhos extras;
- oferecer serviços;
- desenvolver habilidades;
- renegociar contratos;
- procurar alternativas mais econômicas;
- Reduzir despesas temporariamente.
O objetivo não precisa ser viver eternamente com um orçamento extremamente restritivo.
Pode ser uma fase para reorganizar as finanças.
10 erros que o casal deve evitar na organização financeira
1. Não conversar sobre dinheiro
O silêncio não resolve problemas financeiros.
2. Esconder dívidas
A falta de transparência pode aumentar o problema.
3. Dividir tudo automaticamente pela metade
A divisão 50/50 pode não ser adequada para todas as famílias.
4. Não registrar pequenos gastos
Pequenas despesas frequentes também podem pesar no orçamento.
5. Usar cartão sem acompanhar a fatura
O cartão facilita pagamentos, mas não elimina o custo das compras.
6. Não criar metas
Sem objetivos, economizar pode parecer apenas uma restrição.
7. Esquecer despesas anuais
Impostos, seguros e manutenção precisam entrar no planejamento.
8. Não ter uma reserva financeira
Imprevistos podem comprometer rapidamente o orçamento.
9. Fazer grandes compras sem conversar
Decisões financeiras relevantes devem ser discutidas.
10. Comparar a vida financeira com a de outros casais
Cada família possui renda, despesas, prioridades e objetivos diferentes.
Como tornar a organização financeira mais leve
Planejamento financeiro não precisa transformar o relacionamento em uma reunião permanente de números.
O casal pode tornar o processo mais agradável.
Algumas ideias:
- criar metas visuais;
- acompanhar o progresso mensal;
- comemorar dívidas quitadas;
- fazer desafios de economia;
- planejar viagens juntos;
- pesquisar formas de reduzir despesas;
- definir objetivos de curto prazo;
- Reservar dinheiro para lazer.
Quando existe um propósito, economizar deixa de ser apenas “não gastar”.
Passa a significar construir algo juntos.
Desafio financeiro de 30 dias para casais
Que tal começar com um desafio?
Semana 1 — Diagnóstico
Anotem absolutamente todas as despesas.
Semana 2 — Cortes inteligentes
Identifiquem três gastos que podem ser reduzidos.
Semana 3 — Meta
Escolham uma meta financeira.
Pode ser:
- R$ 500;
- R$ 1.000;
- quitar uma dívida;
- Reduzir determinada despesa.
Semana 4 — Revisão
Verifiquem quanto economizaram e o que aprenderam.
Depois, decidam qual hábito será mantido.
Checklist: como organizar as finanças do casal
Use esta lista para verificar se vocês estão no caminho certo:
☐ Conversamos abertamente sobre dinheiro.
☐ Sabemos quanto entra por mês.
☐ Conhecemos nossas despesas.
☐ Sabemos quanto gastamos com cartão.
☐ Temos uma forma definida de dividir as contas.
☐ Temos um orçamento mensal.
☐ Possuímos metas financeiras.
☐ Estamos acompanhando nossas dívidas.
☐ Estamos construindo uma reserva financeira.
☐ Temos algum dinheiro para gastos pessoais.
☐ Fazemos uma revisão financeira regularmente.
☐ Tomamos decisões financeiras importantes juntos.
Perguntas frequentes sobre finanças do casal
É melhor juntar o dinheiro ou manter contas separadas?
Não existe uma resposta universal. O melhor sistema é aquele que oferece transparência, organização e autonomia compatíveis com a realidade do casal.
O casal deve dividir as contas 50/50?
Não necessariamente. Quando existe uma diferença significativa de renda, uma divisão proporcional pode ser mais adequada.
Quem ganha mais deve pagar mais?
Essa pode ser uma alternativa, especialmente quando os rendimentos são muito diferentes. O importante é que o casal considere sua realidade e chegue a um acordo que ambos considerem justo.
Como começar a organizar as finanças do casal?
Comecem descobrindo quanto entra, quanto sai, quais são as dívidas e quais são os principais objetivos. Depois, criem um orçamento simples.
Como evitar brigas por dinheiro?
Criem momentos específicos para conversar sobre finanças, evitem acusações e procurem tratar os problemas como questões que precisam ser resolvidas em conjunto.
É importante ter dinheiro individual?
Pode ser útil. Uma quantia destinada a gastos pessoais pode oferecer autonomia e diminuir conflitos relacionados a pequenas compras.
Qual deve ser a primeira meta financeira do casal?
Para muitas famílias, uma prioridade pode ser organizar o orçamento, controlar dívidas e começar a construir uma reserva para imprevistos. A prioridade exata depende da situação financeira de cada casal.
Conclusão: organizar o dinheiro também é construir uma vida juntos
Aprender como organizar as finanças do casal não significa apenas controlar despesas.
Significa conversar sobre sonhos, estabelecer prioridades e tomar decisões que estejam alinhadas com o futuro que vocês desejam construir.
Não é necessário começar com uma planilha complexa ou grandes quantias de dinheiro.
Comecem com uma conversa.
Depois, coloquem as contas no papel.
Definam como as despesas serão divididas.
Criem uma meta.
Acompanhem os resultados.
E façam ajustes sempre que necessário.
A vida financeira de um casal não precisa ser perfeita.
Ela precisa ser transparente, planejada e construída em conjunto.
Quando os dois passam a olhar para o dinheiro como uma responsabilidade compartilhada, fica mais fácil transformar pequenas decisões do dia a dia em grandes conquistas ao longo do tempo.
💬 E você, como organiza as finanças do casal?
As contas são divididas meio a meio ou proporcionalmente à renda?
Vocês possuem uma conta conjunta ou preferem manter o dinheiro separado?
Qual é a principal meta financeira que vocês querem alcançar juntos?
Conte nos comentários. Sua experiência pode ajudar outros casais que também estão tentando organizar a vida financeira.
📌 Gostou destas dicas para organizar as finanças do casal?
Continue acompanhando o site para encontrar mais conteúdos sobre educação financeira, economia doméstica, orçamento familiar, organização do dinheiro, controle de gastos e planejamento financeiro.
👉 Compartilhe este artigo com seu parceiro ou parceira e aproveitem para fazer juntos uma revisão das finanças deste mês!
🔎 continue navegando em nosso site e confira outros posts:
- Como Organizar a Vida Financeira do Zero: Guia Passo a Passo
- Como Montar um Orçamento Mensal Familiar: Planilha, Categorias e Estratégias
- Método 50/30/20 na Prática: Como Dividir o Salário e Controlar os Gastos
- Como Controlar os Gastos do Mês e Parar de Gastar Mais do que Ganha
- Como Sair das Dívidas Ganhando Pouco: Plano Financeiro Passo a Passo
- Como Renegociar Dívidas e Organizar as Finanças Sem Comprometer o Orçamento
- Como Montar uma Reserva de Emergência com Pouco Dinheiro
- Quanto dinheiro devo ter na reserva de emergência?
- Onde Guardar a Reserva de Emergência: Opções com Liquidez e Segurança
- Como Economizar no Mercado Todo Mês: Estratégias para Reduzir as Despesas