Como Organizar a Vida Financeira do Zero: Guia Completo Passo a Passo para Iniciantes
Aprender como organizar a vida financeira é uma das decisões mais importantes para quem deseja ter mais tranquilidade, segurança e controle sobre o próprio dinheiro.
Muitas pessoas acreditam que só conseguirão organizar as finanças quando começarem a ganhar mais. No entanto, embora aumentar a renda possa ajudar, a organização financeira começa com algo muito mais básico: entender quanto dinheiro entra, quanto dinheiro sai e como esse dinheiro está sendo utilizado.
Se você chega ao final do mês sem saber para onde seu dinheiro foi, tem dificuldade para pagar contas, acumula parcelas ou deseja começar a economizar, este guia pode ajudar.
Neste artigo, você aprenderá como organizar a vida financeira do zero, mesmo que nunca tenha feito um planejamento financeiro antes.
Você verá como:
- Descobrir para onde seu dinheiro está indo;
- Controlar gastos mensais;
- Criar um orçamento financeiro;
- Organizar contas e dívidas;
- Reduzir gastos desnecessários;
- Evitar compras por impulso;
- Começar uma reserva financeira;
- Criar metas;
- Melhorar seus hábitos financeiros.
O mais importante é lembrar que você não precisa mudar tudo de uma vez.
A organização financeira acontece por meio de pequenas decisões repetidas ao longo do tempo.
Por que é importante organizar a vida financeira?
Ter uma vida financeira organizada significa saber exatamente como o dinheiro está sendo utilizado.
Quando não existe planejamento, é comum acontecerem situações como:
- Contas atrasadas;
- Uso frequente do limite bancário;
- Dependência do cartão de crédito;
- Acúmulo de parcelas;
- Compras impulsivas;
- Falta de dinheiro antes do fim do mês;
- Dificuldade para guardar dinheiro;
- Preocupação constante com as finanças.
Organizar as finanças pessoais ajuda você a tomar decisões com mais consciência.
Isso não significa deixar de comprar tudo o que gosta ou viver uma vida cheia de restrições.
O objetivo é encontrar equilíbrio.
Quando você sabe quanto ganha e quanto gasta, consegue decidir melhor o que fazer com seu dinheiro.
A pergunta deixa de ser apenas:
“Quanto dinheiro eu tenho?”
E passa a ser:
“Estou utilizando meu dinheiro de acordo com minhas prioridades?”
Essa mudança de perspectiva é um dos primeiros passos para construir uma relação mais saudável com as finanças.
Como Organizar a Vida Financeira do Zero: Passo a Passo
A seguir, veja um processo simples e prático para começar sua organização financeira.
1. Descubra Quanto Dinheiro Entra Todos os Meses
O primeiro passo para organizar a vida financeira é conhecer sua renda.
Liste todas as fontes de dinheiro que você recebe.
Por exemplo:
- Salário;
- Trabalhos extras;
- Freelances;
- Comissões;
- Vendas;
- Serviços;
- Rendimentos;
- Outras fontes de renda.
Se você possui uma renda fixa, essa etapa será mais simples.
Porém, se trabalha como freelancer, autônomo ou recebe comissões, seus ganhos podem variar.
Nesse caso, observe quanto recebeu nos últimos meses e faça uma média.
Como calcular a média da renda variável?
Imagine que você recebeu:
- R$ 2.000 em um mês;
- R$ 2.500 no mês seguinte;
- R$ 1.800 no terceiro mês.
O ideal é observar esses valores para criar uma estimativa mais realista da sua renda.
Dica para quem possui renda variável
Evite criar um orçamento baseado no melhor mês.
Planeje suas despesas considerando uma renda mais conservadora.
Se ganhar mais em determinado período, você poderá direcionar o dinheiro extra para objetivos importantes, como:
- Reserva financeira;
- Pagamento de dívidas;
- Investimentos;
- Projetos pessoais.
2. Anote Todos os Seus Gastos
Depois de saber quanto dinheiro entra, você precisa descobrir quanto dinheiro sai.
Essa é uma das etapas mais importantes da organização financeira.
Durante pelo menos um mês, anote todos os gastos.
Inclua até mesmo as pequenas despesas.
Por exemplo:
- Café;
- Lanches;
- Transporte;
- Delivery;
- Compras online;
- Aplicativos;
- Assinaturas;
- Lazer;
- Pequenas compras.
Muitas vezes, não são apenas os grandes gastos que prejudicam o orçamento.
Pequenas despesas repetidas podem consumir uma parte significativa da renda.
Exemplo de pequenos gastos acumulados
Imagine gastar R$ 15 em pequenos lanches várias vezes durante a semana.
Isoladamente, esse valor pode parecer pequeno.
Mas quando esse hábito se repete várias vezes durante o mês, o valor total pode se tornar significativo.
O objetivo não é eliminar todos os pequenos prazeres.
É entender quanto eles representam no seu orçamento.
3. Separe Seus Gastos por Categorias
Depois de registrar suas despesas, organize tudo por categorias.
Essa simples prática facilita a visualização do orçamento.
Você pode utilizar categorias como:
Gastos essenciais
São despesas necessárias para sua rotina.
Exemplos:
- Moradia;
- Alimentação;
- Energia;
- Água;
- Transporte;
- Educação;
- Contas básicas.
Gastos variáveis
São despesas que podem mudar de um mês para outro.
Exemplos:
- Restaurantes;
- Lazer;
- Compras;
- Delivery;
- Presentes;
- Entretenimento.
Dívidas e parcelas
Inclua:
- Cartão de crédito;
- Empréstimos;
- Financiamentos;
- Parcelamentos;
- Contas atrasadas.
Objetivos financeiros
Inclua valores destinados a:
- Reserva financeira;
- Projetos;
- Estudos;
- Viagens;
- Investimentos.
Ao separar suas despesas, fica mais fácil identificar onde é possível fazer ajustes.
4. Descubra Para Onde Seu Dinheiro Está Indo
Agora que você possui uma lista das receitas e despesas, chegou o momento de analisar seu comportamento financeiro.
Pergunte:
- Qual é minha maior despesa?
- Onde estou gastando mais do que deveria?
- Existem gastos que posso reduzir?
- Tenho assinaturas que não utilizo?
- Estou comprando por necessidade ou impulso?
- Quais gastos realmente melhoram minha qualidade de vida?
Essa análise deve ser feita sem culpa.
O objetivo não é se sentir mal pelas decisões do passado.
O objetivo é aprender.
Você não pode mudar o dinheiro que já foi gasto.
Mas pode decidir como utilizará o próximo dinheiro que receber.
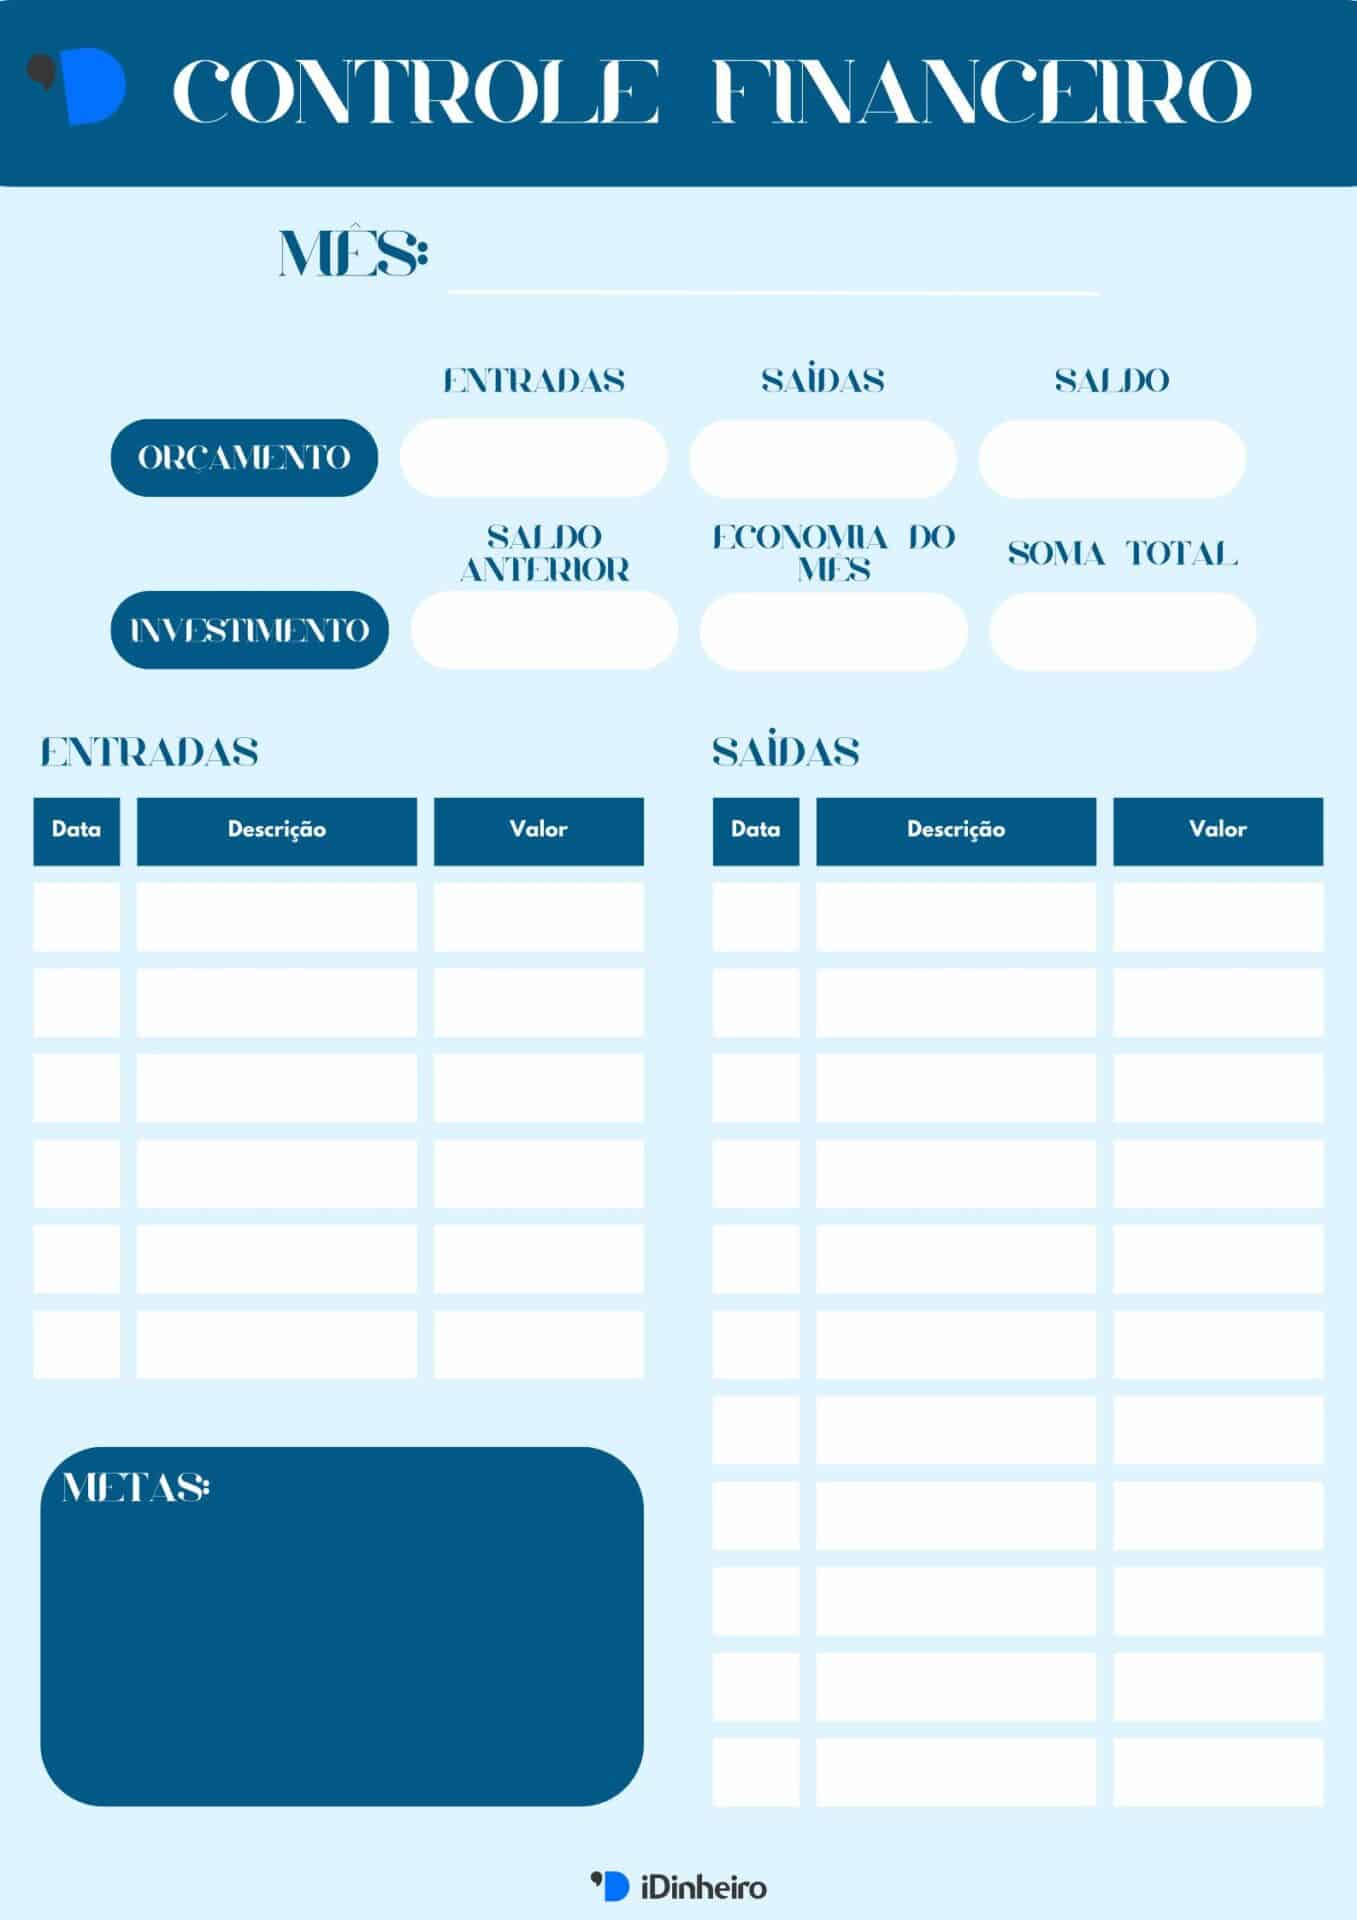
5. Crie um Orçamento Financeiro Mensal
Um orçamento financeiro é um plano para o seu dinheiro.
Em vez de receber e gastar sem controle, você decide antecipadamente como pretende distribuir sua renda.
Uma estrutura simples pode incluir:
- Despesas essenciais;
- Gastos pessoais;
- Pagamento de dívidas;
- Reserva financeira;
- Metas.
Exemplo de orçamento mensal
Imagine uma renda de R$ 3.000.
Uma divisão poderia ser:
- Moradia e contas: R$ 1.000;
- Alimentação: R$ 600;
- Transporte: R$ 300;
- Lazer: R$ 250;
- Reserva financeira: R$ 300;
- Outros gastos: R$ 550.
Os valores devem ser adaptados à realidade de cada pessoa.
O mais importante é criar um planejamento que seja possível manter.
6. Use o Método 50/30/20 Como Referência
O método 50/30/20 é uma estratégia conhecida de organização financeira.
A proposta é dividir a renda em três grandes grupos.
50% para necessidades
Inclui gastos como:
- Moradia;
- Alimentação;
- Transporte;
- Contas básicas.
30% para desejos
Inclui:
- Lazer;
- Restaurantes;
- Compras;
- Entretenimento.
20% para objetivos financeiros
Pode incluir:
- Pagamento de dívidas;
- Reserva financeira;
- Investimentos;
- Metas.
É importante lembrar que essa divisão não precisa ser seguida de forma rígida.
Cada pessoa possui uma realidade financeira diferente.
Utilize o método como referência e adapte conforme suas necessidades.
7. Corte Gastos Desnecessários Sem Abrir Mão de Tudo
Um dos maiores erros de quem começa a organizar a vida financeira é tentar cortar todos os gastos considerados não essenciais.
Esse tipo de estratégia pode ser difícil de manter.
Organização financeira não significa viver sem lazer.
O ideal é identificar desperdícios.
Pergunte:
“Esse gasto realmente vale o dinheiro que estou pagando?”
Você pode encontrar oportunidades para economizar em:
- Assinaturas pouco utilizadas;
- Compras impulsivas;
- Taxas desnecessárias;
- Delivery frequente;
- Produtos comprados por impulso;
- Serviços duplicados.
Dica prática
Faça uma lista de todas as cobranças recorrentes.
Depois, analise uma por uma.
Se você não utiliza um serviço regularmente, talvez seja o momento de cancelar.
8. Aprenda a Evitar Compras por Impulso
Compras por impulso podem prejudicar rapidamente um orçamento.
Principalmente quando acontecem com frequência.
Uma estratégia simples é utilizar a regra das 24 ou 48 horas.
Antes de comprar algo que não seja necessário, espere.
Durante esse período, pergunte:
- Eu realmente preciso disso?
- Vou utilizar esse produto com frequência?
- Tenho dinheiro disponível para pagar?
- Existe uma alternativa mais barata?
- Estou comprando porque preciso ou porque está em promoção?
Muitas vezes, a vontade de comprar desaparece depois de algum tempo.
9. Organize Suas Dívidas
Se você possui dívidas, o primeiro passo é conhecer a situação completa.
Faça uma lista contendo:
- Nome da dívida;
- Valor total;
- Valor da parcela;
- Data de vencimento;
- Taxas e juros;
- Quantidade de parcelas restantes.
Depois, organize uma estratégia para lidar com essas obrigações.
Evite ignorar as dívidas.
Quanto mais clareza você tiver sobre sua situação, maiores serão suas possibilidades de tomar decisões conscientes.
Comece pelas dívidas mais urgentes
Avalie quais obrigações estão causando maior impacto no seu orçamento.
Também pode ser importante buscar informações sobre possibilidades de negociação diretamente com os responsáveis pelas cobranças.
O objetivo é criar um plano realista.
10. Crie um Calendário Financeiro
Esquecer datas de vencimento pode gerar:
- Multas;
- Juros;
- Atrasos;
- Mais dificuldades financeiras.
Por isso, mantenha um calendário com todas as suas contas.
Você pode utilizar:
- Agenda;
- Calendário digital;
- Planilha;
- Aplicativo de organização.
Anote:
- Nome da conta;
- Valor;
- Data de vencimento;
- Forma de pagamento.
Dica
Escolha um dia da semana para revisar sua vida financeira.
Por exemplo:
Todo domingo, reserve alguns minutos para verificar gastos, contas e compromissos da próxima semana.
11. Comece Sua Reserva Financeira Mesmo Com Pouco Dinheiro
Muitas pessoas acreditam que precisam esperar ganhar mais para começar a guardar dinheiro.
Mas a organização financeira começa com o hábito.
Se você consegue guardar uma pequena quantia, comece com ela.
O importante é desenvolver consistência.
Uma reserva financeira pode ajudar você a lidar melhor com despesas inesperadas.
Por exemplo:
- Perda temporária de renda;
- Reparos necessários;
- Gastos imprevistos;
- Situações emergenciais.
Com o tempo, você pode aumentar gradualmente o valor destinado à reserva.
12. Defina Metas Financeiras Claras
Guardar dinheiro se torna mais fácil quando existe um objetivo.
Defina metas de:
Curto prazo
Exemplos:
- Pagar uma conta;
- Quitar uma pequena dívida;
- Criar uma reserva inicial.
Médio prazo
Exemplos:
- Fazer um curso;
- Comprar um computador;
- Planejar uma viagem;
- Investir em um projeto profissional.
Longo prazo
Exemplos:
- Construir patrimônio;
- Comprar um imóvel;
- Ter mais independência financeira;
- Planejar o futuro.
Ter objetivos claros ajuda você a tomar melhores decisões.
13. Separe Seu Dinheiro Por Objetivos
Uma estratégia interessante é dividir suas economias de acordo com suas metas.
Por exemplo:
- Reserva para imprevistos;
- Fundo para estudos;
- Fundo para viagens;
- Fundo para projetos;
- Fundo para compras planejadas.
Essa organização ajuda a evitar utilizar o dinheiro reservado para uma finalidade em outra.
14. Evite Acumular Parcelas
Parcelar uma compra pode fazer um produto parecer mais acessível.
Porém, várias parcelas acumuladas podem comprometer o orçamento.
Antes de fazer uma nova compra parcelada, analise todas as parcelas que você já possui.
Pergunte:
Quanto da minha renda mensal já está comprometida com parcelas?
Sempre considere o valor total dos compromissos mensais.
15. Use o Cartão de Crédito com Planejamento
O limite do cartão não representa dinheiro disponível.
Ele representa uma possibilidade de assumir uma dívida.
Uma estratégia mais segura é utilizar o cartão apenas para gastos que já estavam planejados.
Antes de comprar, pergunte:
“Se eu tivesse que pagar esse valor hoje, teria dinheiro disponível?”
Essa pergunta pode ajudar a evitar compras que comprometam os próximos meses.
16. Automatize Sua Organização Financeira
Algumas tarefas podem ser simplificadas com organização e automação.
Dependendo da sua situação, você pode configurar:
- Lembretes de contas;
- Pagamentos recorrentes;
- Transferências para objetivos financeiros.
O objetivo é reduzir esquecimentos e criar mais consistência.
17. Aprenda a Dizer Não Para Gastos Que Não Cabem no Seu Orçamento
Muitas pessoas gastam além do necessário por pressão social.
É comum querer acompanhar amigos, familiares ou tendências.
Mas cada pessoa possui uma realidade diferente.
Você não precisa gastar para provar nada.
Aprender a respeitar seu próprio orçamento é uma das melhores formas de proteger sua vida financeira.
18. Procure Formas de Aumentar Sua Renda
Cortar gastos é importante, mas existe um limite.
Depois de organizar o orçamento, procure oportunidades para aumentar sua renda.
Algumas possibilidades podem incluir:
- Trabalhos freelancers;
- Prestação de serviços;
- Produção de conteúdo;
- Traduções;
- Aulas;
- Serviços digitais;
- Desenvolvimento de novas habilidades.
Investir em conhecimento e desenvolvimento profissional pode abrir novas oportunidades.
19. Desenvolva Sua Educação Financeira
Você não precisa aprender tudo sobre finanças imediatamente.
Comece pelos conceitos básicos.
Estude:
- Orçamento;
- Juros;
- Dívidas;
- Reserva financeira;
- Investimentos;
- Planejamento.
Reserve um pequeno período da semana para aprender.
Com o tempo, suas decisões financeiras poderão se tornar mais conscientes.
Como Organizar a Vida Financeira em 30 Dias
Se você deseja começar imediatamente, siga este plano simples.
Semana 1: Descubra Sua Situação Financeira
Durante a primeira semana:
- Liste suas fontes de renda;
- Anote todas as contas;
- Registre seus gastos;
- Liste dívidas e parcelas.
O objetivo é entender sua realidade.
Semana 2: Crie Seu Orçamento
Agora:
- Separe gastos por categorias;
- Identifique desperdícios;
- Defina limites;
- Crie seu orçamento mensal.
Semana 3: Faça Ajustes
Nesta etapa:
- Reduza gastos desnecessários;
- Organize contas;
- Crie um plano para dívidas;
- Comece a guardar dinheiro.
Semana 4: Crie Novos Hábitos
Na última semana:
- Revise seus gastos;
- Ajuste o orçamento;
- Defina metas;
- Planeje o próximo mês.
Ao final de 30 dias, você terá uma visão muito mais clara da sua vida financeira.
Erros Comuns ao Organizar as Finanças Pessoais
Esperar ganhar mais dinheiro
A organização deve começar com a renda atual.
Mesmo pequenas mudanças podem fazer diferença.
Tentar cortar tudo
Um orçamento muito restritivo pode ser difícil de manter.
Procure equilíbrio.
Não acompanhar os gastos
Um orçamento precisa ser revisado regularmente.
Ignorar pequenas despesas
Pequenos gastos frequentes podem representar valores importantes no final do mês.
Não ter metas financeiras
Quando não existe um objetivo, é mais fácil gastar sem planejamento.
10 Dicas Para Manter a Vida Financeira Organizada
- Anote seus gastos diariamente.
- Planeje o uso do dinheiro antes de gastar.
- Evite compras por impulso.
- Revise suas contas semanalmente.
- Tenha metas financeiras.
- Evite acumular parcelas.
- Crie uma reserva gradualmente.
- Compare preços antes de comprar.
- Revise assinaturas e gastos recorrentes.
- Aprenda constantemente sobre educação financeira.
Perguntas Frequentes Sobre Como Organizar a Vida Financeira
Como organizar a vida financeira mesmo ganhando pouco?
Comece registrando todos os gastos e criando um orçamento baseado na sua renda atual. O objetivo inicial é entender para onde o dinheiro está indo e reduzir desperdícios sempre que possível.
Qual é o primeiro passo para organizar as finanças?
O primeiro passo é saber exatamente quanto dinheiro entra e quanto dinheiro sai todos os meses.
Quanto dinheiro devo guardar por mês?
O valor depende da sua realidade financeira. Comece com uma quantia possível de manter e aumente gradualmente quando sua situação permitir.
Como controlar os gastos mensais?
Registre todas as despesas, separe os gastos por categorias e estabeleça limites de acordo com sua renda e prioridades.
É possível organizar a vida financeira estando endividado?
Sim. O primeiro passo é conhecer todas as dívidas, organizar os valores e criar um plano realista para lidar com os pagamentos e evitar o surgimento de novas dívidas.
O método 50/30/20 funciona para todos?
Não necessariamente. Ele pode servir como referência, mas deve ser adaptado à renda, ao custo de vida e às responsabilidades de cada pessoa.
Checklist Para Organizar Sua Vida Financeira
Antes de encerrar seu planejamento, confira:
☐ Sei quanto dinheiro entra todos os meses.
☐ Registro meus gastos.
☐ Conheço minhas principais despesas.
☐ Tenho um orçamento mensal.
☐ Sei quanto devo e quais são meus compromissos financeiros.
☐ Tenho um plano para organizar minhas dívidas.
☐ Estou reduzindo gastos desnecessários.
☐ Tenho metas financeiras.
☐ Estou construindo uma reserva financeira.
☐ Reviso minhas finanças regularmente.
Conclusão: Organizar a Vida Financeira É um Processo
Aprender como organizar a vida financeira não significa alcançar a perfeição.
Significa assumir o controle das suas decisões.
Você não precisa resolver todos os problemas financeiros hoje.
Comece com um passo.
Anote seus gastos.
Descubra sua renda.
Organize suas contas.
Crie um orçamento.
Defina uma meta.
Depois, continue.
A organização financeira é construída pouco a pouco.
Com o tempo, pequenas mudanças podem ajudar você a ter mais clareza sobre suas escolhas, reduzir desperdícios e se aproximar dos seus objetivos.
O melhor momento para começar a organizar sua vida financeira não é quando você ganhar mais dinheiro.
É quando você decide entender melhor o dinheiro que já passa pelas suas mãos.
Comece hoje com três perguntas simples:
Quanto dinheiro entra?
Quanto dinheiro sai?
O que eu quero conquistar com o dinheiro que tenho?
As respostas podem ser o primeiro passo para construir uma vida financeira mais organizada e consciente.